


 我的網誌

半導體族群近期重挫、AI基礎建設遭政治逆風,中國品牌加速海外攻城略地,投資人卻依舊心存疑慮。從晶片需求、數據中心供應商,到中國企業出海模式,全球科技版圖正面臨新一輪殘酷洗牌。
全球科技股近來波動劇烈,半導體族群遭到血洗、AI基礎建設面臨政治阻力,同一時間,中國企業則在海外市場大舉擴張,企圖搶佔更多市占率。表面上看是一場股價修正,實際上卻是一場關於「誰掌握未來運算與基礎建設」的全面角力戰。
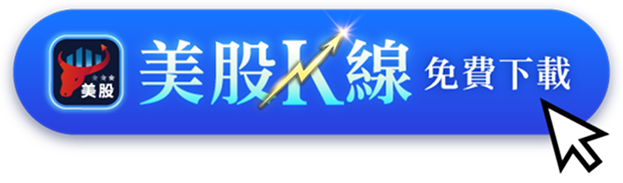
先從投資人最有感的半導體談起。VanEck Semiconductor ETF連續六個交易日下挫,跌幅達7.2%,市場擔心油價及利率攀升可能延長這波修正。CNBC《Mad Money》主持人Jim Cramer卻提醒,晶片股目前有明顯「一窩蜂」交易現象,個別基本面被指數賣壓掩蓋,導致許多具實際需求支撐的公司被錯殺。他以Micron(MU)、Intel(INTC)、AMD為例,指出這些公司在AI與高階運算浪潮中,實際訂單與長約需求仍然強勁。
Cramer分享自己走進Apple(AAPL)展示間的感受:更個人化的Siri、整合智慧家居的各式裝置,背後都需要更高算力與更大記憶體,代表晶片的應用場景比投資人想像中更廣泛。他提醒投資人,不要只盯著半導體指數的跌幅,而是去看終端裝置如何持續吞食更多運算資源,這才是晶片產業長線價值的核心。
以Micron為例,該公司在AI建置中成為記憶體大贏家,Cramer指出其已簽訂26份長期客戶合約,約可涵蓋到2030年約35%的營收,且已開始談2023年之後的新約,這些「take-or-pay」合約要求客戶必須履約付款,賦予公司相對清晰的未來收入能見度。對比市場情緒化賣壓,這類實際訂單的存在顯示,股價修正與產業需求並非完全一致。
然而,支撐這些晶片需求的,是另一條同樣備受關注的主戰場——AI數據中心基礎建設。Cramer最近談到新上市的Accelevation Holdings,這家公司專注於資料中心內部的電力、冷卻設備與結構支撐安裝,理論上是AI浪潮中的典型「鏟子股」。但他選擇暫時保持距離,理由有二:一是美國選舉前,資料中心耗電量、對能源成本的衝擊已成政治焦點,相關投資可能短期遭遇壓力;二是相較於剛上市且獲利能力有待驗證的Accelevation,他更偏好像GE Vernova(GE)、Eaton(ETN)等已在電力設備與工業領域深耕多年的既有玩家。
從數字來看,Accelevation的成長確實亮眼——2025年營收年增147%,2026年上半年再跳增176%。但成本端卻現警訊,較高的人力成本與專案效率不彰壓縮毛利率。Cramer認為,這顯示在面對複雜資料中心工程時,公司仍在摸索如何穩定、獲利地執行;加上Vertiv等大型工業競爭者在相似領域布局已久,資金若要押注AI基建,他會優先選擇已「證明過自己」的企業。
科技基建的政治壓力不只出現在電力與土地上,也延伸到AI模型本身。Anthropic近日向華盛頓特區聯邦法院提出再審請求,挑戰美國國防部對其AI模型的黑名單決定。文件指出,國防部以「供應鏈風險」標記Anthropic,原因是該公司拒絕讓其Claude模型用於大規模國民監控與致命自主武器,並在公共論述上強調AI安全承諾。這個認定使得國防承包商無法在與國防部合作的專案中採用Anthropic技術。
Anthropic主張,法院先前2比1維持黑名單的裁決,忽略了這項決定帶有「報復言論」的色彩——等於將一家在美國政府多個機構擔任早期合作夥伴的公司,因公開談安全立場而列為國安風險。雙方在2025年還曾簽下2億美元合約,並共同規劃在DOD的GenAI.mil平台部署Claude,但談判破裂後,政策急轉直下。該案凸顯一個尖銳問題:在AI軍事應用快速發展之際,企業若拒絕配合特定用途,是否可能付出被排除於政府關鍵專案之外的代價?
與此同時,中國企業則選擇用另一種方式放大科技影響力——不直接在軍事AI上與美國對槓,而是在全球市場上用產能與價格戰改寫遊戲規則。根據Goldman Sachs 9月報告,中國企業在海外市場的市佔率預估將從目前約18%攀升至2035年的31%,涵蓋快遞服務、工業機器人、白色家電等超過10個產業。近來中國內需疲軟,促使包括電動車品牌在內的多家企業加速出海布局,如汽車製造商Geely宣布預計明年進軍加拿大,就是最新一例。
Goldman Sachs大中華區股票研究聯席主管Trina Chen指出,中國企業在海外往往能取得較本土市場更高的利潤率,使其有空間以低於當地競爭者的價格攻城略地。不過,她也提醒,市場投資人對中國企業全球擴張仍存高度懷疑,最大的擔心是這股出海潮最終演變成另一個「內卷」——以極端價格競爭互相殺價,導致整體獲利被摧毀,股東並未真正分享到成長紅利。
更麻煩的是,地緣政治與市場準入限制壓在股價上,使得中國企業的國際擴張機會幾乎沒有被反映在估值中。Chen提到,雖然這代表若成功突破限制,股價有補漲空間,但投資人同樣「極為殘酷」對待原本市場中的既有龍頭——一旦市佔流失10%至15%,市值可能縮水50%到80%。對美歐與拉美本土企業來說,中國品牌不再只是短期挑戰者,而是Euromonitor形容的「長期嵌入型競爭者」,有能力重塑拉丁美洲等新興市場的產業結構。
綜觀以上三條戰線可以發現,科技產業的主導權已不單是產品創新競賽,更是資本市場情緒、政治規範與跨國價格戰交織的多重博弈。半導體股眼前承受修正壓力,但終端需求、長約訂單與AI應用正持續擴張;AI基礎建設供應商一方面享受成長紅利,另一方面卻可能遭遇選舉政治與成本管理的雙重考驗;中國企業則在海外用供應鏈與價格優勢改寫市場版圖,逼得既有巨頭重新思考自身護城河。
對投資人與產業而言,未來的關鍵或許不在於「短線股價誰漲誰跌」,而在於能否辨識哪些科技力量真正被需求拉動,而非僅被資金推高;以及哪些公司有能力在政治壓力、國安審查與全球競爭中維持穩定獲利。在這場全球科技角力戰中,晶片、電力、AI模型與中國產能只是開端,接下來,誰能同時活在市場與政策兩套遊戲規則之下,才會是決定勝負的真正關鍵。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







