


 我的網誌
台積電營收提前報喜,法說會真正的考題才要開始。
台積電(2330)第三季營收達1兆4,942.43億元,超越原先財測上緣,10月15日法說會的關鍵,已不只是營收表現,而是全年展望能否再次上修、2奈米及海外廠成本稀釋下毛利率能守住多少,以及未來資本支出是否持續擴大。
本文整理法說會五大觀察重點,並延伸至先進封裝設備廠弘塑(3131)、廠務工程廠帆宣(6196),從營收、技術定位與法人主力籌碼,觀察相同擴產題材下的不同資金反應。
>立即下載 → https://www.cmoney.tw/r/2/wxet3r
追蹤籌K新社群,重點文章不錯過!
一、九月營收先報喜:透露了哪些訊息
台積電(2330)9月營收5,118.57億元,僅月減0.6%、年增54.6%,創歷年同期新高;市場原本預估9月營收落在4,448億至4,832億元、月減6.1%至13.6%,實際數字明顯優於預期。本周四(10月15日)法說會登場前,這份月營收已先替市場「劇透」了幾個重點。
訊息一:AI需求沒有降溫。 9月在高基期下仍站穩5,000億元,代表先進製程產能滿載的狀態延續。法人指出,輝達(NVIDIA)Vera Rubin新平台推出是主要推力之一
訊息二:手機旺季接棒。 蘋果新機備貨需求在9月升溫,與AI加速器形成「雙引擎」,使季末月份沒有出現往年常見的明顯回落。
訊息三:第四季起跑點更高。 9月營收幾乎持平8月,等於以接近單月歷史高點的水位進入第四季,為第四季財測再創新高提供基礎。
訊息四:前九月累計成長已超過全年目標。 1至9月累計營收約3兆8,987.2億元,年增41.1%,已高於公司7月給出的「全年美元營收成長略高於40%」,市場因此預期法說會將第三度上修全年展望。
二、第三季營收與財報:營收已破財測高標,獲利看毛利率
第三季營收1兆4,942.43億元,較財測上緣1兆4,656億元多出約286億元,季增17.62%、年增約51%,連續第六季改寫單季新高。7月4,675.8億元、8月5,148.06億元、9月5,118.57億元,三個月逐月墊高後高檔持平。
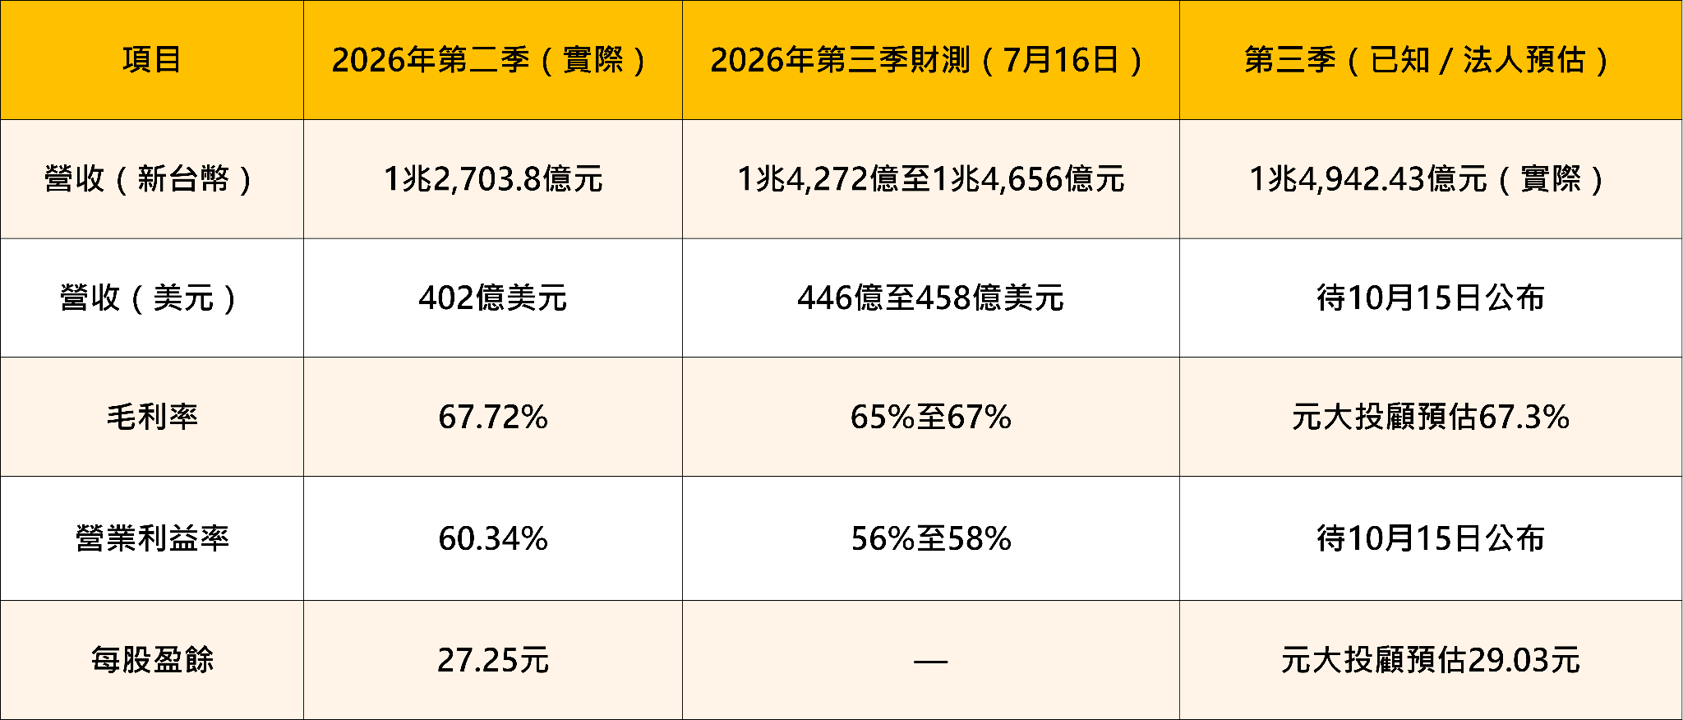
營收已定案,獲利才是懸念。 財務長黃仁昭7月時表示,2奈米快速放量將稀釋下半年毛利率約3至4個百分點,海外廠投產初期再稀釋2至3個百分點,這是財測毛利率從第二季67.72%下修至中位數66%的原因。營收超標帶來的規模效益、產能利用率維持高檔,能抵銷多少稀釋,是週四第一個要看的數字。
匯率是隱藏變數。 新台幣營收超標不等於美元營收同幅度超標;若季內新台幣兌美元實際匯率比32元假設更弱,換算成美元的超標幅度會較小,但對新台幣計價的毛利率反而有利。實際美元營收與匯率影響,須以公司公布為準。
三、10月15日法說會前瞻:五大關注重點
綜合工商時報整理的外資八大焦點與經濟日報整理的七大方向,本次法說會可歸納為以下五個重點,前三項直接決定市場對明年獲利的定價。
重點1:全年成長展望是否第三度上修
台積電(2330)今年已兩度上修全年展望,7月法說會預期2026年美元營收成長「略高於40%」。但以新台幣計算,前九月營收已年增41.1%,代表公司給的目標在第三季結束時就已達陣,市場普遍預期這次會第三度上修。
外資的預估區間相當集中:摩根士丹利估將上調至41%至45%,花旗環球估46%,經濟日報引述法人推測全年美元營收增幅可望達45%以上。花旗更看好2027年在AI運算、代理式AI(agentic AI)與CPO帶動的新網通循環下,營收仍可年增40%以上。
觀察重點在「上修幅度」而非「有沒有上修」。由於市場已預期上修,若公司只調到41%至42%,可能被解讀為第四季動能趨緩;若直接拉到45%左右,才算明顯優於預期。
重點2:第四季財測與毛利率指引
第四季營收方面,法人預估美元與新台幣營收皆可望再季增高個位數至約一成,續創單季新高;樂觀派外資則因3奈米需求極強,看第四季季增上看15%。9月營收接近8月高點,讓第四季起跑點已站在相對高位。
毛利率是本次法說會最大的變數。第二季毛利率67.72%創新高,但公司7月將第三季財測下修至65%至67%,主因是2奈米快速放量,預估稀釋下半年毛利率約3至4個百分點,海外廠投產初期再稀釋2至3個百分點
抵銷因素則包括產能利用率維持高檔、跨製程產能最佳化,以及營收規模放大帶來的規模效益;元大投顧即預估第三季實際毛利率可達67.3%,優於財測中位數。第四季若隨2奈米比重提升而毛利率進一步下滑,但仍守在65%以上,市場多半可以接受;若跌破65%,則可能引發獲利預估下修。
重點3:資本支出方向
台積電(2330)7月已將2026年資本支出上修至600億至640億美元,創歷史新高;據外資解讀,新增的80億美元中約30億美元反映成本通膨,50億美元用於設備預付款。法人預期今年實際支出將落在區間高標。
外資普遍認為公司這次不會給出2027年的確切數字,但任何方向性的說法都會被放大解讀。目前外資預估如下:
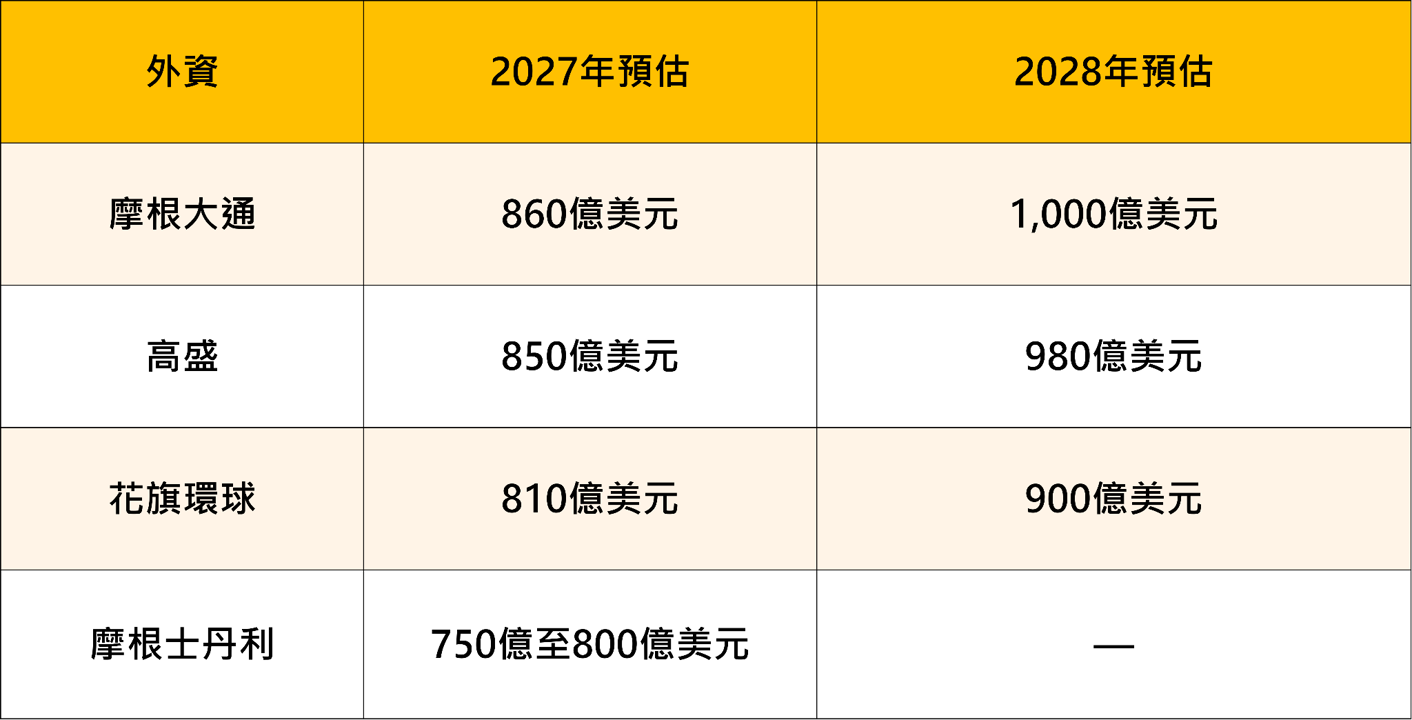
資本支出是供應鏈股最直接的訂單指標。若公司暗示明年支出將「顯著成長」,設備、廠務與材料族群可望延續行情;若口徑保守,已提前反映預期的供應鏈股可能面臨修正。
重點4:2027年漲價幅度
業界多次傳出台積電(2330)今年提前於9月起,陸續向客戶溝通2027年先進製程漲價。各客戶依採購等級與狀況漲幅不一,這也將是台積電(2330)連續第四年調整價格,以反映生產成本墊高,預期漲幅仍屬溫和。
法人預估2027年先進製程漲幅約3%至10%,摩根士丹利與野村則估5%至10%;成熟製程因產能負荷提升,也可能持平至小幅上漲5%左右,且2028至2029年先進製程仍有續漲空間。
漲價的意義在於對抗毛利率稀釋。2奈米放量與海外廠擴產會持續壓低毛利率,價格調升是台積電維持高獲利的主要武器。公司通常不會在法說會公開具體漲幅,但管理層對「價值定價」與長期毛利率目標的說法,會是市場推估明年獲利的重要線索。
重點5:新客戶與競爭格局
第一個看點是特斯拉。外資將台積電(2330)與特斯拉的合作動向列為八大焦點之首,市場也流傳台積電(2330)赴美國德州設廠的消息,同時馬斯克近期高調推動自建晶片的Terafab計畫,雙方是合作還是競爭,值得聽管理層如何回應。這部分目前多屬市場傳聞,須以公司說法為準。
第二個看點是英特爾與三星。外資關注若英特爾提高資本支出、自製比重增加,導致先進製程委外訂單縮減,台積電(2330)將如何重新分配產能;三星在先進製程的追趕進度,也會影響台積電市占率。不過元大投顧認為,未來2至3年台積電(2330)在先進製程與先進封裝皆無具威脅性的對手。
第三個看點是技術藍圖與產能。包括3奈米、2奈米擴產規畫,先進製程產能吃緊將延續多久,CoWoS、SoIC與CoPoS等先進封裝進度,以及A14預計2027年試產、2028年量產的時程是否如期。這些說法將決定市場對台積電(2330)2027至2028年成長能見度的信心。
此外,週四法說會也將是台股挑戰5萬點的關鍵風向球;台積電ADR在8、9日累計下跌4%,若財測與展望優於預期,有望扭轉短線觀望氣氛。
四、21檔台積電供應鏈:可觀察的個股
法說會若釋出資本支出偏高、CoWoS與2奈米持續擴產的訊號,最直接受惠的是設備、廠務與材料三條鏈;若重點在營收成長與漲價,則封測外溢與測試族群較具彈性。以下依產業鏈位置整理。
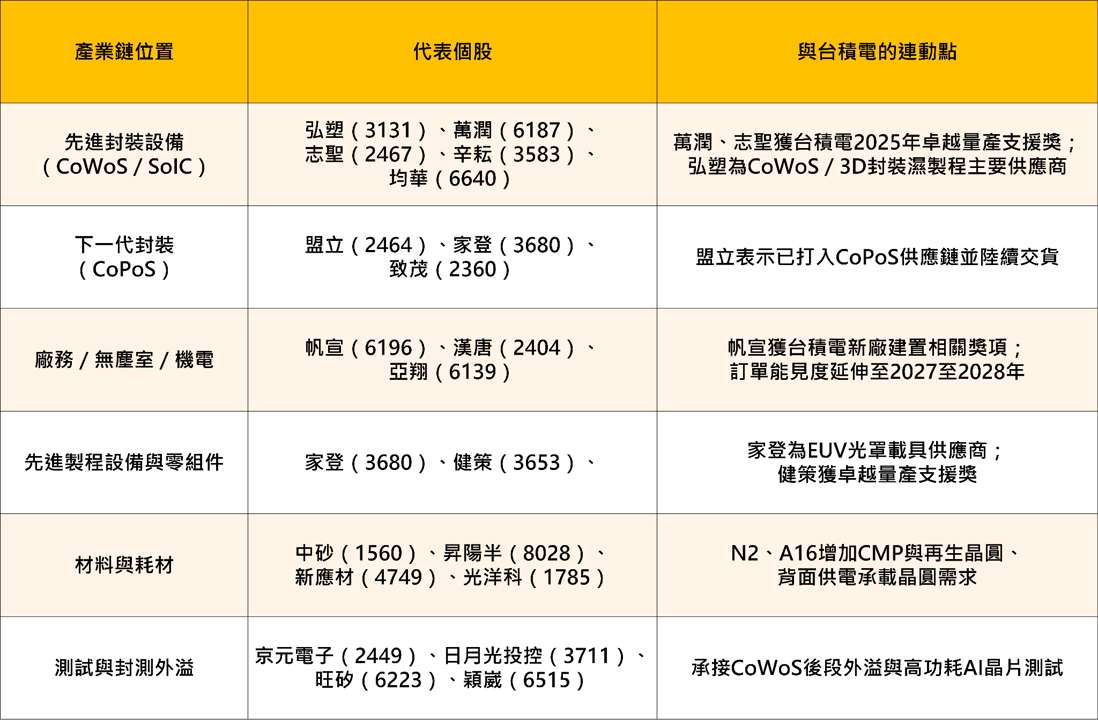
操作上要留意,供應鏈股常在法說會前先反映預期,若資本支出指引只符合而未超出市場高標,容易出現「利多出盡」的短線震盪。
五、個股進階分析一:弘塑(3131)
弘塑(3131)第三季營收22.21億元,季增28.6%、年增48.7%,創單季新高,是CoWoS擴產轉化為設備出貨最直接的指標之一
基本面定位
弘塑(3131)是先進封裝濕製程設備龍頭。 弘塑(3131)主力為半導體濕製程設備與材料,涵蓋清洗、去光阻、蝕刻與電鍍等站點,同時布局邏輯製程與3D先進封裝。9月營收7.47億元,月增9.6%、年增61.9%,為歷年同期新高;前三季累計55.44億元,年增27%。第二季營業利益3.64億元,季增逾七成,顯示營收規模放大後獲利槓桿明顯。公司近期也將在美國與新加坡設立子公司,總投資近1億元,就近服務客戶海外設備維修需求
與台積電的關係:CoWoS/SoIC擴產的「第一手訂單」。
弘塑(3131)是台積電(2330)CoWoS與SoIC濕製程的主要供應商,台積電(2330)每增加一條先進封裝產線,清洗與電鍍機台就會跟著拉貨。市場也將其列入CoPoS面板級封裝濕製程設備名單,代表下一代封裝的設備重新設計,同樣有機會延續訂單。
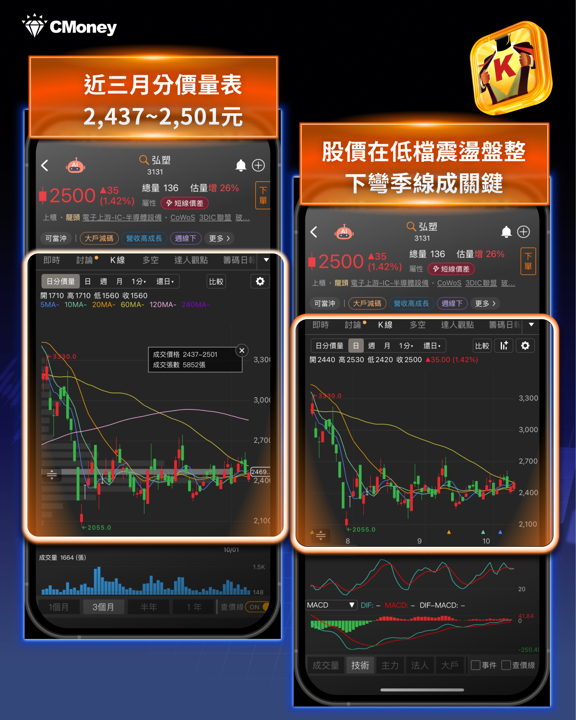
指標1、K線:日分價量表、技術指標
透過「日分價量表」功能,可清楚檢視各價格區間的成交量分布,快速辨識關鍵支撐與壓力位置,並搭配籌碼變化判讀資金進出,強化進出場時機的判斷精準度。
弘塑(3131)股價仍在相對低檔盤整中,下彎季線成關鍵
近三個月分價量表,落在 2,437~2,501 元
目前股價落在 2,500 元,股價剛好在分價量表之間,代表此區間為重要的支撐壓力。
弘塑(3131)股價仍在相對低檔盤整中,下彎季線成關鍵。從近三個月分價量表來看,上方支撐區 2,437~2,501元,目前股價來到 2,500 元,股價剛好在分價量表之間,後續可留意股價能否帶量突破 2,501 元,若成功站穩,才有機會進一步延續強勢;若突破不成、股價回檔,向下跌破 2,437 元恐就會轉為空頭。
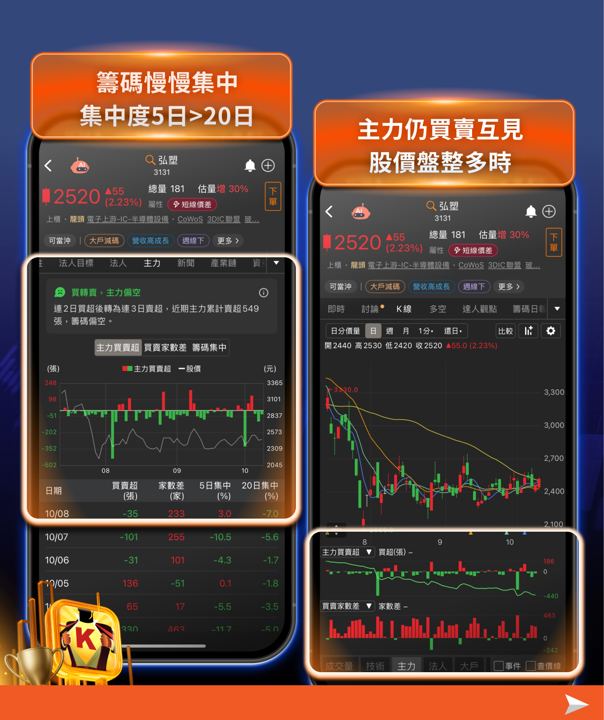
指標2、主力、籌碼集中度
透過「主力、籌碼集中度」功能,可觀察主力與大戶的持股變化,掌握籌碼是逐步集中還是開始鬆動,並搭配主力進出動向判斷市場資金是否持續進場,進一步掌握股價後續的多空趨勢。
弘塑(3131)近日股價盤整多時,主力仍買賣互見。
且籌碼集中度,近期 5日集中度(3%)>20日集中度 (-7%),代表籌碼有趨於集中。
指標3、法人與大戶買超動向
透過「K線」功能,可同時檢視下方多種籌碼指標(如法人買賣超、大戶持股、主力成本等),用來交叉驗證個股的多空趨勢與資金流向,提升判斷精準度。
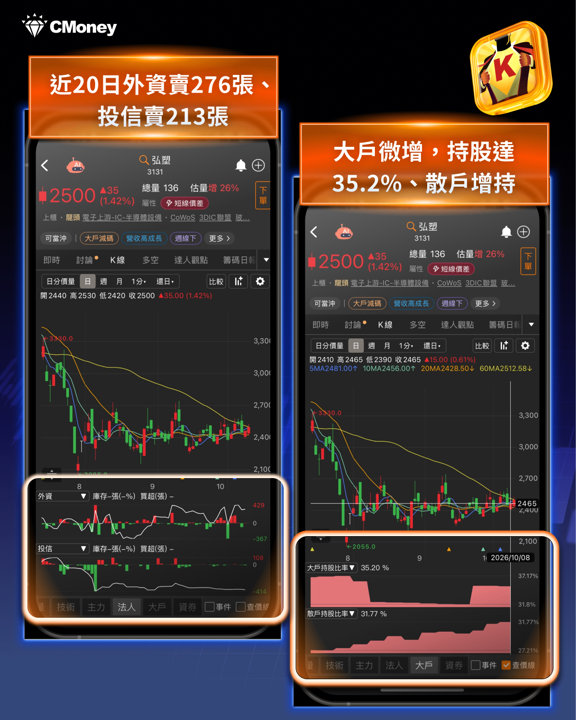
弘塑(3131)目前法人仍偏向賣超調節
近 20 日外資賣超 276 張,投信賣超 213 張
大戶持股比率微增,整體持股達 35.2%,散戶持股增加。
弘塑(3131)目前法人仍偏向賣超調節,近 20 日外資賣超 276 張,投信賣超 213 張。此外,大戶持股比率微增,整體持股達 35.2%,散戶持股增加。代表代表目前法人籌碼尚未明顯回流,籌碼面仍有待觀察。台積電(2330)周四將舉行法說會,市場可留意其先進製程、資本支出及半導體設備需求展望,是否為弘塑(3131)帶來新的題材與市場關注。
弘塑(3131)小結
弘塑(3131)營收與台積電(2330)先進封裝資本支出高度連動,第三季已確認下半年優於上半年。近期尚未受法人青睞,資金尚未回流,短線仍須等待法人買盤回流,並觀察股價能否止穩轉強。台積電(2330)周四法說會將是近期重要觀察指標,若 CoWoS 擴產進度與 CoPoS 發展時程釋出正向訊號,可能帶動市場重新評估先進封裝設備需求;不過,後續仍須搭配法人籌碼與股價表現,確認資金是否實際進場,避免僅因題材發酵就貿然追高。
六、個股進階分析二:帆宣(6196)
帆宣(6196)9月營收71.74億元,年增88.49%,前三季累計574.21億元、年增55.51%,已超過2025年全年515.67億元,是台積電(2330)資本支出轉化為廠務工程營收的代表。
基本面定位
帆宣(6196)是廠務整合與設備代工的「混血型」廠務股。 帆宣(6196)與漢唐(2404)、聖暉(5536)並稱廠務三雄,業務涵蓋廠務工程、氣體與化學品供應系統、設備材料代理,以及EUV模組等設備代工。2026年4至9月月營收年增率皆在46%以上,6月一度年增121%;公司說明營收成長主要來自銷貨收入與工程收入增加。
獲利方面,第二季每股盈餘8.18元,上半年累計13.26元,已接近2025年全年的15.5元(。
與台積電的關係:建廠與擴產的「先行者」。
帆宣(6196)獲台積電(2330)2025年新廠建置安全績效獎,在手訂單逾千億元。台積電(2330)今年資本支出達600億至640億美元,海內外新廠的無塵室、氣體化學供應系統都需要帆宣(6196)這類廠務商先行進場,因此資本支出指引是帆宣(6196)最直接的訂單風向球。
指標1、K線:日分價量表、技術指標
透過「日分價量表」功能,可清楚檢視各價格區間的成交量分布,快速辨識關鍵支撐與壓力位置,並搭配籌碼變化判讀資金進出,強化進出場時機的判斷精準度。
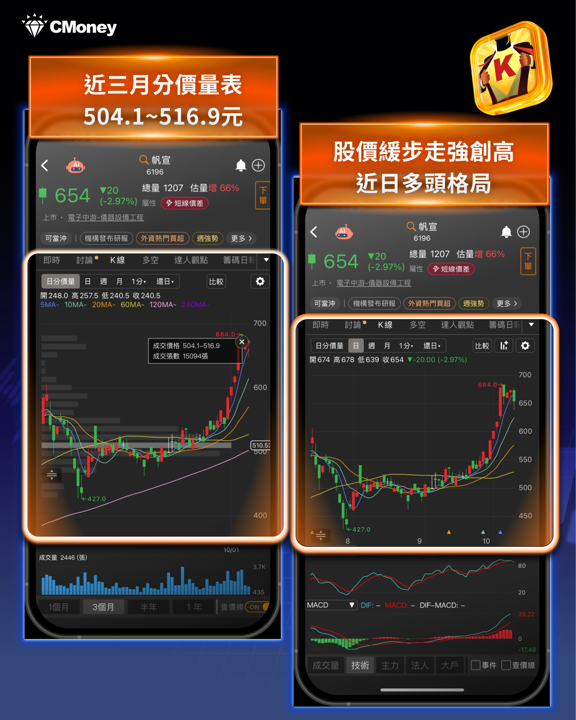
帆宣(6196)股價緩步墊高,整體多方格局,均線發散上揚
近三個月分價量表,落在 504.1~516.9 元
目前股價落在 654 元,股價剛好在分價量表之上,代表此區間為重要支撐區。
後續股價若回檔休息,只要在分價量表之上,仍偏多思考
帆宣(6196)股價緩步墊高,整體多方格局,均線發散上揚。從近三個月分價量表來看,上方支撐區 504.1~516.9 元,目前股價來到 654 元,股價剛好在分價量表之上,後續股價若回檔休息,只要在分價量表之上,仍偏多思考。
指標2、主力、籌碼集中度
透過「主力、籌碼集中度」功能,可觀察主力與大戶的持股變化,掌握籌碼是逐步集中還是開始鬆動,並搭配主力進出動向判斷市場資金是否持續進場,進一步掌握股價後續的多空趨勢。
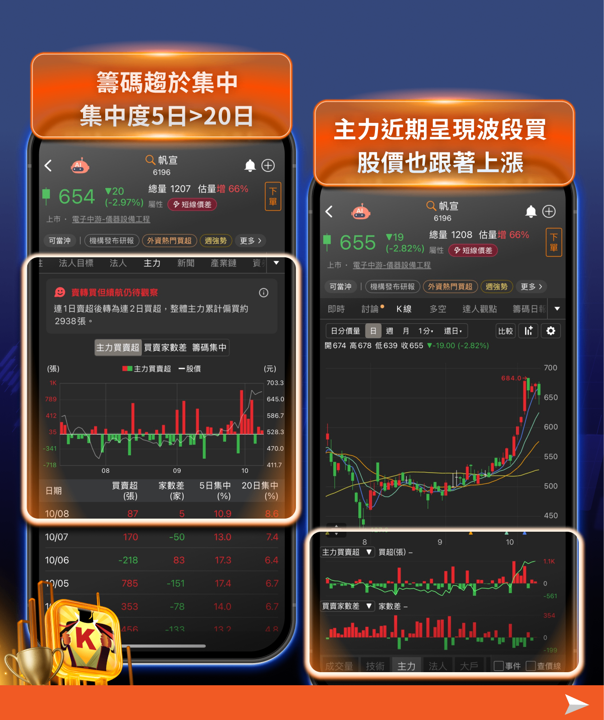
帆宣(6196)近日股價連續創高,短線主力也呈現波段買超。
且籌碼集中度,近兩日主力買超,5日集中度(10.9%)大於20日集中度 (8.6%),整體仍偏多思考。
指標3、法人與大戶買超動向
透過「K線」功能,可同時檢視下方多種籌碼指標(如法人買賣超、大戶持股、主力成本等),用來交叉驗證個股的多空趨勢與資金流向,提升判斷精準度。
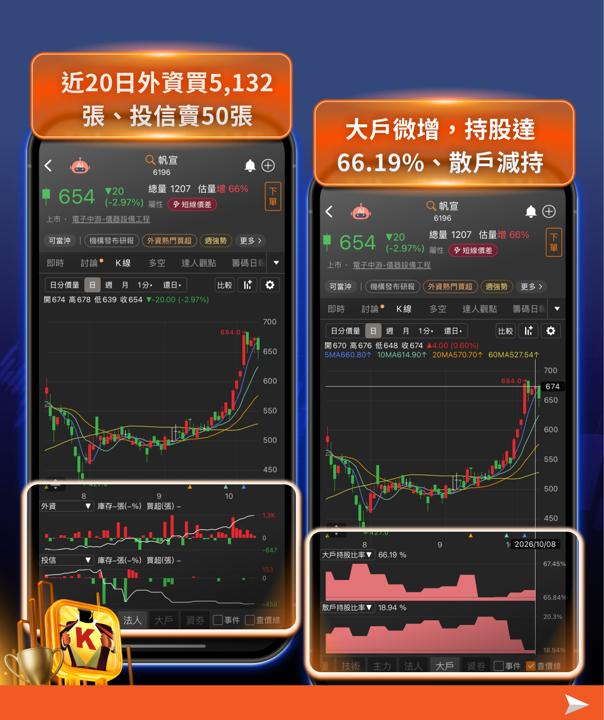
帆宣(6196)目前內外資不同步,外資買超、投信賣超
近 20 日外資買超 5,132 張,投信賣超 50 張
大戶持股比率微增,整體持股達 66.19%,散戶持股增加。
帆宣(6196)目前內外資不同步,外資買超、投信賣超,近 20 日外資買超 5,132 張,投信賣超 50 張。此外,大戶持股比率微增,整體持股達 66.19%,散戶持股增加。代表法人看法尚未完全一致。台積電(2330)周四將舉行法說會,可留意先進製程擴產、資本支出及廠務工程需求展望,是否為帆宣(6196)帶來新的成長題材。後續若外資持續買超、股價同步轉強,將有助於確認資金動能是否延續。
帆宣(6196)小結
帆宣(6196)受惠台積電(2330)海內外擴廠與EUV設備出貨,訂單能見度延伸至2027至2028年,營收規模已跳升一個台階。近期主力與外資買超,股價也緩步墊高,後續觀察台積電(2330)法說會釋出的資本支出、海外建廠進度與先進製程擴產規劃,是否進一步強化市場對廠務工程及設備需求的預期。若法說會展望正向,且帆宣(6196)主力與外資持續買超、股價維持墊高走勢,將有助於延續市場對其成長性的關注;反之,若利多未能帶動股價突破,仍須留意短線獲利了結的壓力。
七、總結
台積電(2330)第三季營收已以1兆4,942億元超越財測高標,週四法說會的真正考題不在營收,而在「毛利率守多少、全年上修多少、明年資本支出往哪走」。
九月營收月減僅0.6%,說明AI與手機雙引擎在季末仍未降速,也讓第四季站在接近歷史高點的起跑線。若法說會將全年成長上修至45%上下、毛利率在2奈米稀釋下仍守住65%以上,並對2027年資本支出與漲價釋出正面方向,台積電(2330)與整條供應鏈的獲利能見度將再往後延伸一年。
兩者分別對應台積電(2330)「封裝」與「建廠」兩條資本支出主線。投資人可在法說會後比對指引與市場預期的落差,再決定追蹤節奏;同時留意供應鏈股已先反映預期、匯率變動,以及美股科技股波動帶來的短線風險。
追蹤籌K新社群,重點文章不錯過!
新IG《點我追蹤》、新Threads《點我追蹤》
免責宣言:
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。







