


 我的網誌
阿里巴巴(BABA)昨天一次丟出三顆震撼彈:新一代自研 AI 晶片真武 V900、最高上看 5~10兆參數的新模型,以及2032年前把阿里雲資料中心容量拉到 20GW以上。市場第一時間很興奮,但對散戶來說,更重要的問題其實是:這些投資最後能不能讓阿里多賺錢?
答案會直接決定 BABA 這波 AI 題材,最後是短線行情,還是一次真正的估值翻身。
阿里這次野心有多大?晶片、模型、雲端全部自己來
這次最重要的新產品是真武 V900 AI晶片。阿里表示效能約為上一代 M890 的3倍,預計2027年初量產,甚至能把數十萬顆晶片組成大型運算叢集。公司同時規劃5~10兆參數的新一代 Qwen 模型,並設定2032年資料中心容量超過20GW。
這件事真正特別的地方,在於阿里想自己掌握整條 AI 產業鏈:
真武晶片 → 阿里雲資料中心 → Qwen模型 → AI應用 → 淘寶與企業客戶。
美國限制高階 AI 晶片出口後,中國科技公司取得最先進輝達(NVDA)晶片一直存在不確定性。結果反而逼出另一條路:阿里、華為等公司開始把更多錢投入國產晶片與自己的 AI 生態。
這已經不只是「畫大餅」,阿里雲真的開始賺到AI的錢
對 BABA 多頭最重要的一個證據,是 AI 已經開始出現在財報裡。
截至今年6月底的一季,阿里的 AI雲與算力服務收入達人民幣484億元,年增45%;其中AI相關產品收入達124億元,而且已經連續12季維持三位數年增。雲端業務的EBITA利潤率也提高到12%。
這代表20GW至少不是完全沒有需求支撐的擴產。
如果企業真的持續增加 AI 模型訓練、推論與AI代理人需求,阿里可以同時賺到晶片、算力與雲端服務的錢。對原本只把阿里當成「淘寶+天貓」的投資人來說,這會多出一個新的估值來源。
但真正危險的地方也在20GW:這會非常燒錢
問題是,AI資料中心沒有免費午餐。
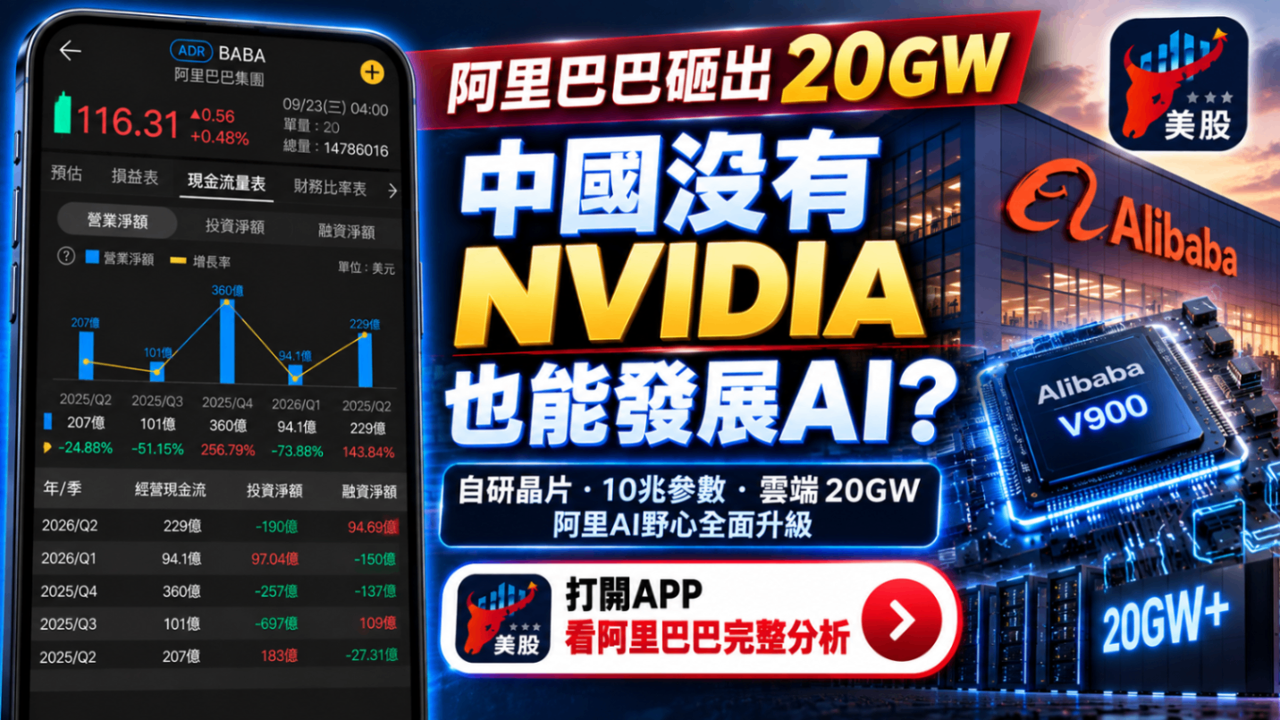
阿里最近一季自由現金流已經來到 淨流出人民幣447億元,公司直接指出,主因就是雲端基礎設施支出增加。同期集團調整後獲利下降30%,非公認會計準則淨利潤也下降38%。
所以散戶接下來不能只看到:
20GW=AI需求爆炸。
還必須追下一步:
20GW → 雲端收入增加 → 利潤率提高 → 自由現金流改善。
如果最後一段一直沒有發生,阿里就可能碰到現在很多 AI 算力公司的共同問題:營收很好看,現金卻一直往外流。
手上有BABA,這則消息對你有什麼影響?
對既有股東來說,我會把這次事件視為 長期投資邏輯加分,但短線利多已經部分反映。
BABA在9月22日一度衝到 120.40美元,最後只收116.31美元,上漲0.48%;從9月16日107.27美元的收盤價計算,幾個交易日已經上漲約8%。
這個走勢其實透露了一件事:投資人願意為阿里的 AI 故事給更高期待,但光靠「新晶片+20GW」還不足以讓資金一路追價。
所以持有 BABA,未來幾季真正要看的已經很清楚:
阿里雲增速能不能維持在高檔,以及獲利能不能跟著上來。
只要雲端收入繼續快速成長、利潤率提高,市場才更可能逐漸把 BABA 從中國電商股重新定價成「電商+AI雲端」。
那輝達持股會不會被中國自研晶片打到?
短線影響很有限。
真武 V900 目前公布的是「比阿里上一代快3倍」,沒有證據顯示它已經全面達到輝達最新 GPU 的運算、記憶體、互連與軟體生態能力。輝達真正難取代的地方,還包括多年累積的 CUDA 生態系。
所以現在看到 V900,就直接推論 NVDA 要失去中國市場,還太早。
真正值得注意的是 3~5年後的中國市場份額。如果阿里、華為等企業逐漸把大量推論,甚至部分模型訓練轉到國產晶片,輝達在中國的不可替代性就會下降。
因此這則新聞對 NVDA 更像長期競爭風險,還不是近期 EPS 利空。
阿里現在值得買嗎?關鍵不是20GW,而是「20GW能不能賺錢」
如果只因為昨天的發布會,我不會把它視為充分的買進理由。
但阿里的投資邏輯確實比以前完整很多。
以前持有 BABA,核心主要是中國電商、消費復甦與監管折價;現在多出一條:
中國AI需求 → 阿里雲 → 自研晶片 → Qwen → AI商業化。
而且目前阿里手上仍有約 699億美元現金及其他流動投資,代表它確實有能力打一場長期AI資本戰。
真正需要小心的是,AI故事已經開始被股價反映。今年截至9月22日,BABA總報酬約 +20%。 後面的股價要再上一個台階,越來越需要財報數字接棒。
接下來股價可能怎麼走?
樂觀情境:V900在2027年初順利量產,AI雲收入維持高速成長,雲端利潤率繼續提高。這種情況下,短線整理後,1~3個月可能再次挑戰前高;3~12個月市場可能逐漸提高阿里雲端業務的估值。
基準情境:AI需求持續強,但資料中心投資也同步暴增。BABA容易維持震盪上行,財報好就漲一段、資本支出超預期又被壓回去,直到自由現金流出現改善。
保守情境:V900量產延後、雲端成長開始降速,或20GW投資造成自由現金流長期惡化。這時AI題材帶來的估值溢價容易被收回,股價焦點重新回到中國消費與電商獲利。
散戶接下來只要盯3個數字
第一個是 阿里雲收入增速。如果仍能維持接近目前45%的高速成長,代表AI需求沒有只是喊口號。
第二個是 雲端利潤率。收入增加、利潤率也提高,才代表規模真的開始產生獲利。
第三個就是 自由現金流。如果AI資本支出持續增加,自由現金流卻逐季修復,20GW會越來越像一項成長投資;如果現金流持續惡化,市場遲早會開始質問這場AI軍備競賽的回報。
下一驗證點
最重要的時間點是 2027年第一季真武V900能否按計畫量產,以及接下來幾次財報的阿里雲收入、雲端利潤率與自由現金流。
這三個數字只要一起改善,阿里的故事就有機會從「中國電商公司做AI」,進一步變成「中國AI基礎設施平台」。
如果只有資料中心越蓋越多、現金越燒越快,那20GW反而會成為股價最大的壓力來源。
現在買的人看好AI雲變現;現在等的人在看自由現金流。







