我的網誌
⚠️ 本文章為教學APP功能或整理總體經濟與公司營運重點,非投資建議與任何買賣的邀約。
台灣產業重AI,高股息剝奪感強烈
在我國最近一次的央行會議,央行把台灣2026的GDP成長率上修至11.48%,其上修的核心原因在於台灣受惠全球AI產業發展,半導體及相關供應鏈的出貨量快速增加所致。
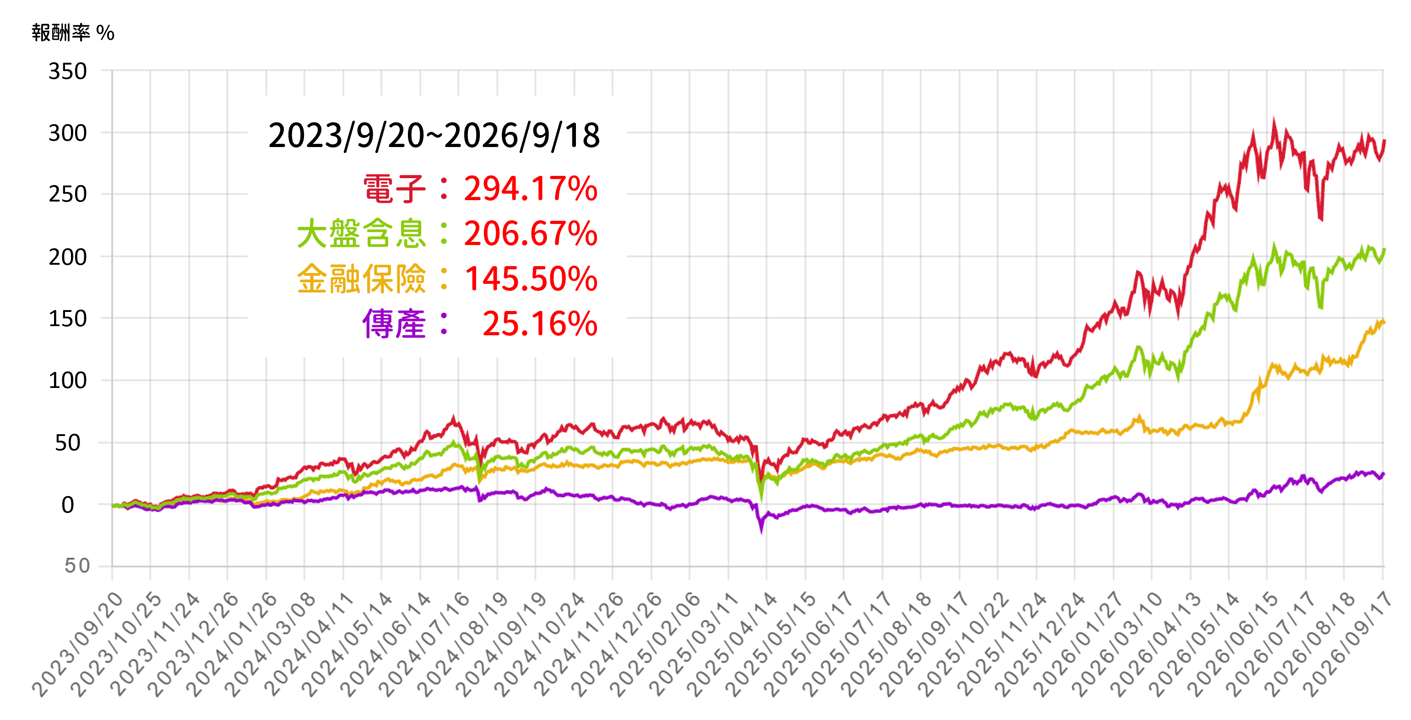
在AI領軍的情況下,近三年(2023/9/20~2026/9/18)的市場指數走勢同樣也反映出這個趨勢,電子指數報酬率高達294.17%,而大盤含息近三年大漲了206.67%(下圖綠線),金融保險上漲145.5%(下圖黃線),傳產則僅僅只上漲了25.16%(下圖紫線),可以明顯看到產業表現分化十分嚴重,資金明顯往電子族群偏移,這也是許多傳統價值股近年疲弱的主因之一。
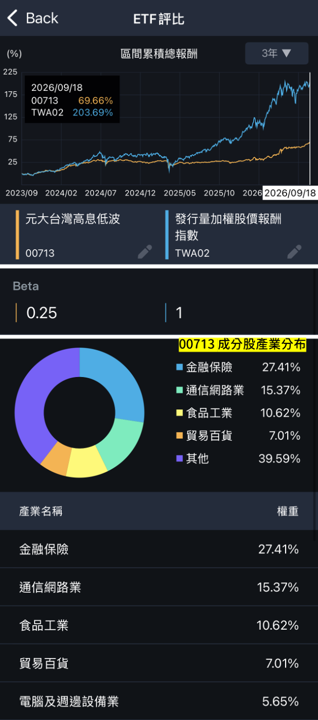
產業表現分化的狀況在大家喜歡存的高股息ETF上也出現明顯差異,我們就以過去一直表現都不錯的00713元大高息低波為例,00713成分股的前三大產業分別是金融保險(27.41%)、通信網路(15.37%)以及食品工業(10.62%),大部分的持股都和AI沒什麼關係。而正是因為成分股和AI關聯性低,00713近三年來的含息報酬僅僅只有69.66%,對比大盤的203.69%有非常大的差距,即使00713的Beta值只有0.25、提供了低波動的抗跌優點,但因為吃不到AI帶來的大多頭,投資人內心的剝奪感就會比較強烈。