


 我的網誌


Q3營收驟降50%但靠資產重估轉盈,BitGo以NYDIG整合與代幣化股票佈局長線機會。
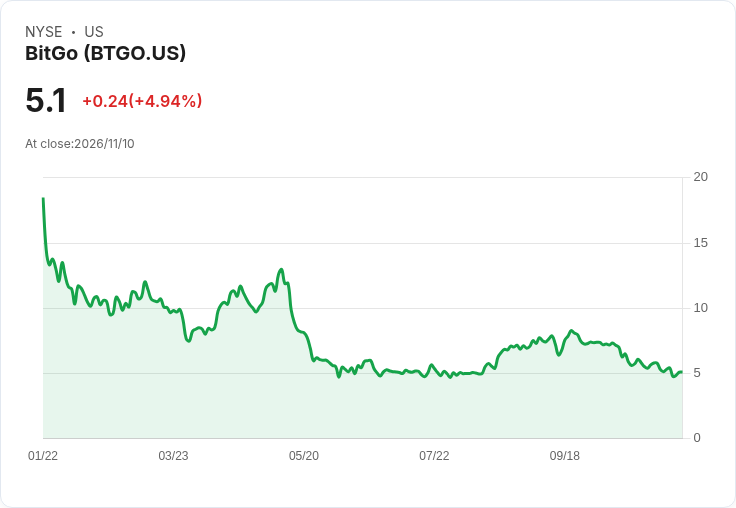
位元狗(BitGo)在2026年第三季交出一份充滿兩面性的業績報告:公司報稱Q3總營收為29億美元,較上季下滑34.1%、較去年同期下滑50.9%,但GAAP淨利意外回正為4,410萬美元,主要來源為對數位資產的7,150萬美元未實現市值收益。管理層同時披露調整後EBITDA為虧損430萬美元,凸顯營運獲利仍受交易量與利差壓力影響。

背景與核心資料 - 營收與利潤:Q3總營收29億美元,較Q2、去年同期顯著下滑;調整後EBITDA虧損430萬美元;GAAP淨利44.1萬美元(註:含71.5M未實現市值利得)。 - 現金與資產配置:期末現金及約當現金1.432億美元,公司庫藏位元幣2,399枚,市值約2億美元。 - 產品線表現:數位資產銷售收入27億美元;質押(staking)收入6,820萬美元,平均take rate 5.9%,標準化質押資產105億美元;穩定幣即服務(stablecoin-as-a-service)收入3,740萬美元;訂閱與服務收入2,560萬美元。 - 營運效率:管理層稱今年以來工程產出提升65%,同時減少工程人力、降低token成本與AI支出,並透過部分工作負載由AWS移回自有基礎設施以節省雲端成本。公司也在授權範圍內回補約2,500萬美元庫藏股。
策略佈局:從守住託管到搶佔傳統資本市場 管理層把Q3焦點放在「在平臺上保留資產,卻能到處接觸流動性」的產品策略上,並強調三大行動:一、8月收購NYDIG的機構交易部門,已推出「BitGo Global Markets」,覆蓋衍生品、結構性商品與融資;二、擴建全球流動性層(加入Virtu Financial並完成與OKX的場外結算整合);三、將代幣化股票(goStocks)視為商業優先專案,並把WisdomTree 的「Tokenized Treasury Money Market Digital Fund」整合進BitGo Mint。CEO Michael Belshe強調,目標是把傳統股票上鏈,長期來看瞄準70兆美元的資本市場規模。
深入分析與評論 - 近、中、長期分化:短期來看,BitGo仍受數位資產交易活動疲弱與利差壓縮影響,表現以營收下滑與微虧的調整後EBITDA為主;但公司以收購(NYDIG)、產品擴充套件(Global Markets、goStocks)與營運效率化(人力與雲端成本)為中長期押注,管理層預期NYDIG整合在2027年會開始產生「顯著貢獻」。 - 獲利品質值得警惕:GAAP淨利回正主要由未實現的資產市值利得與降本推動,而非核心營運性現金流全面改善,代表營運韌性仍依賴交易回溫與業務組合最佳化。 - 代幣化股票的可行性與節奏:批評者可能認為代幣化股票受制於監管不確定性與市場採納速度;BitGo的反駁是以實務整合(DTCC 支援、OKX結算、WisdomTree基金上鏈、加入做市商Virtu)來構建商業化路徑,但管理層也坦承「這會需要一些時間」,並預期不會立刻成為顯著收入來源。
駁斥替代觀點與風險評估 - 觀點:有人質疑BitGo押注代幣化與併購能否彌補交易收入下滑。回應:BitGo採取的是「託管+流動性通道+衍生與融資」的全堆疊策略,收購NYDIG並啟動Global Markets,代表公司在產品線上補齊機構交易能力,若交易市場恢復或資本市場開始上鏈,這些整合有望放大營收槓桿。 - 風險仍實質存在:監管不確定性、交易量回復速度、穩定幣儲備與非經常性工程收入的波動都會使短期財報呈現高度不確定;管理層亦承認客戶交易在Q3疲弱,並表示不期望監管在短期內給出清晰市場結構。
結論與未來觀察重點(行動號召) BitGo的Q3呈現出「戰略轉向與短期波動並存」:公司以併購與技術整合為槓桿,企圖由加密託管延伸到更大規模的傳統資本市場,但短期財務仍依賴交易回暖與非經常性利得。投資者與業界觀察者應重點關注:1) NYDIG整合在2027年的實際營收貢獻與毛利率表現;2) goStocks與DTCC、生態系夥伴(如做市商、交易所)之採納速度與監管回應;3) 穩定幣儲備與交易組合對利潤率的敏感度;4) 公司能否將工程效率提升與雲端成本下降轉換成可持續的運營利潤。短期內,仍建議以風險管理為先、密切追蹤下一季關鍵指標與管理層在2027年帶來的營收變化。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







