


 我的網誌

美國通膨偏熱、利率恐再升,推高融資成本,全球 AI 硬體與晶片股遭遇一波猛烈殺盤;然而分析師強調需求未崩,真正風險在資本支出與合約鬆動,投資人正面臨短線恐慌與長線成長的拉鋸。
在最新一輪通膨數據再度「爆表」之後,全球科技硬體與 AI 相關晶片股迎來今年少見的猛烈拋售潮,市場情緒急凍。從華爾街到亞洲,投資人開始重新計算一個殘酷問題:在利率更高、資金更貴的世界裡,昂貴的 AI 基礎建設擴張,還撐得住嗎?
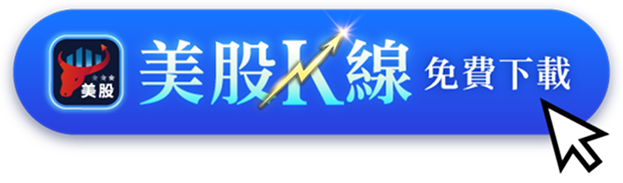
這波殺盤導火線來自美國最新公布的通膨數據高於預期,市場再度押注聯準會可能進一步升息,或至少在高利率維持更久。科技股首當其衝,周三美股以科技股為主的 Nasdaq Composite 一口氣大跌 1.88%,S&P 500 也下挫 1.11%,科技族群拖累大盤走弱。當美國公債殖利率衝上 5% 上方,融資成本與折現率雙雙墊高,高評價、高資本支出的 AI 概念股自然成為提款標的。
隔日亞洲盤接力重挫,成為這波情緒外溢的最佳示範。南韓記憶體龍頭 SK Hynix 股價狂瀉逾 10%,三星電子(Samsung Electronics)也重跌 7.1%,一票相關供應鏈股同樣難逃賣壓,包括 LG Innotek 大跌 8.1%、Seoul Semiconductor 下挫 7.7%、電池與材料大廠 Samsung SDI 也跌近 7%。
日本市場同樣血流成河。以科技投資見長的軟銀集團(SoftBank Group)暴跌 7.9%,半導體測試設備廠 Advantest 重挫 6.9%,晶片設備供應商 Tokyo Electron 及車用晶片大廠 Renesas Electronics 也都跌逾 5%。這些個股近年多被視為 AI 投資浪潮下的受益者,如今在利率與融資壓力升高之際,成為資金撤離的集中標的。
關鍵在於,AI 基礎建設不是「輕資產故事」,而是非常吃錢的重資本工程。從資料中心、先進晶片,到高階設備與電力基礎建設,每一塊都要大量前期投資。近期 Broadcom(AVGO) 與 Intel(INTC) 的執行長就公開示警,指出未來 AI 擴張的最大逆風,很可能不是市面常提的「晶片供應不足」或「電力不夠」,而是實實在在的融資成本壓力。
當美債殖利率站上 5%,企業發債、銀行貸款成本全面墊高,要繼續砸下數十億甚至上百億美元擴充 AI 設備,財務壓力自然倍增。這讓投資人開始更仔細審視各家公司的資產負債表與合約結構:誰現金流穩、槓桿低,可以咬牙撐過高利率期;誰若同時背負龐大債務與高額資本支出承諾,一旦景氣略有風吹草動,就可能面臨估值重評甚至籌資困難。
不過,從需求面來看,市場並非全盤悲觀。科技分析師 Dan Ives 指出,這一輪殺盤反映的是「融資問題,而非需求崩壞」。他強調,對 GPU 算力與 AI 運算的需求仍相當強勁,相關訂單與擴產計畫並未出現大規模取消。換句話說,短線股價大跌反映更多是資金面、心態面的重新定價,而不是產業前景立刻翻空。
Ives 甚至認為,這波回檔對長線投資人而言反而是「買點浮現」的訊號。他指出,真正需要警戒的不是公債殖利率幾個基點的變化,而是是否出現需求鬆動的明確訊號,例如超大雲端服務業者調降資本支出、取消長約,或是 GPU 租賃價格明顯走弱。一旦看到這些指標轉冷,才意味著 AI 基礎建設循環可能進入下行期。
站在保守派角度,現在對 AI 硬體股保持謹慎並非完全沒有道理。當估值遠高於傳統硬體或景氣循環股,卻又需要持續龐大投資支撐成長時,只要資金成本上升,市場自然會開始要求更高的風險補償;一些財務體質較弱、過度依賴外部融資的公司,確實可能面臨被市場「選擇性忽略」的風險。
但從結構面來看,AI 需求仍處在早期滲透階段:企業導入 AI 工具、雲端服務商擴充算力、各國政府推動數位轉型,這些趨勢短期不易逆轉。現階段的修正,更像是高利率環境下的估值重新校準,而非產業由盛轉衰的拐點。對投資人而言,關鍵將從「只追題材」走向更精細的篩選:誰能在高成本環境中維持強勁現金流與紀律資本支出,誰才能撐到 AI 成長的下一個階段。
展望後市,全球 AI 硬體與晶片股的震盪恐怕還不會這麼快結束。只要通膨與利率前景尚未明朗,每一筆新的升息預期、每一次殖利率上跳,都可能再度掀起一波情緒波動。問題不再只是「AI 會不會成為長期趨勢」,而是「誰有本事撐過這一段昂貴資金的驗證期」。對市場與企業而言,真正的壓力測試,才正要開始。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







