


 我的網誌

大盤解析
三大指數收高,費半卻逆勢收黑
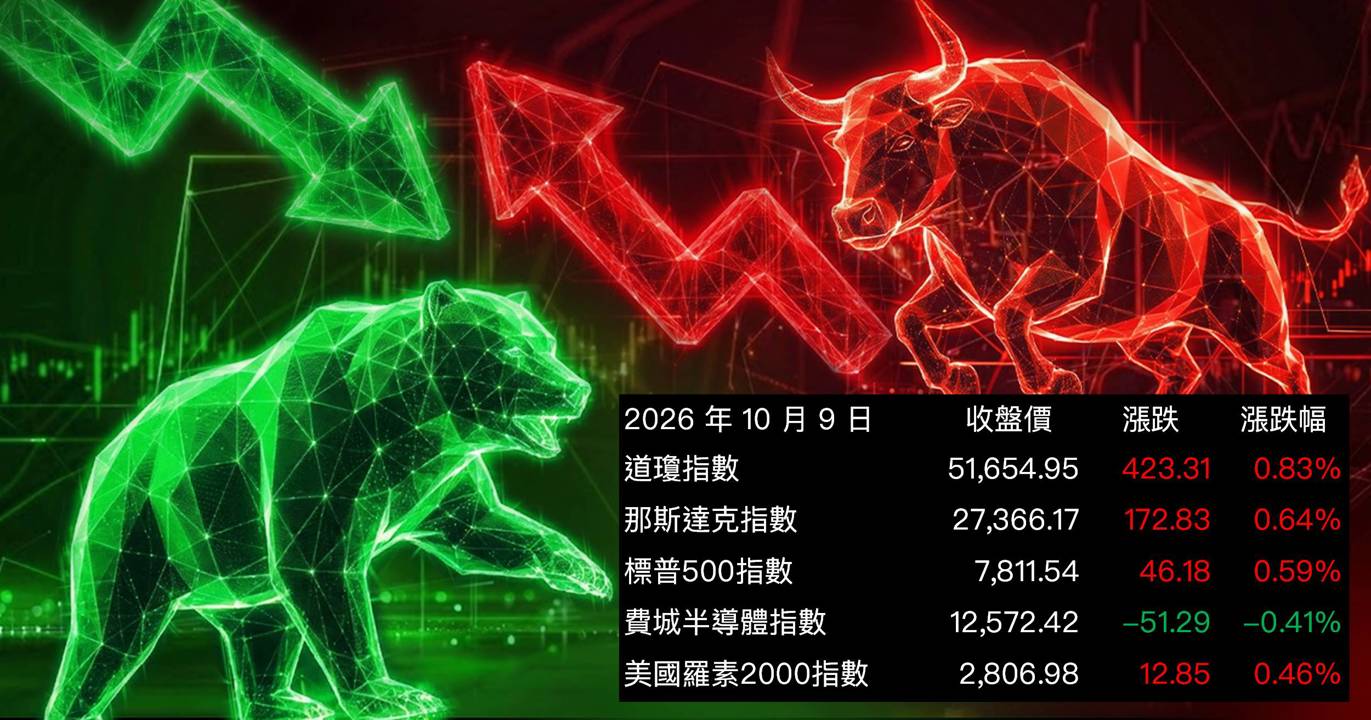
美股今日主線是三大指數同步走高,但半導體族群卻明顯分歧,形成今日盤面最大的對比。道瓊工業指數上漲423點,收於51,654.95點,漲幅0.83%;標普500指數上漲46.18點,收於7,811.54點,漲幅0.59%;那斯達克綜合指數上漲172.83點,收於27,366.17點,漲幅0.64%;羅素2000小型股指數亦上漲0.46%。然而費城半導體指數逆勢下跌0.41%,收於12,572.42點,與大盤走勢明顯背離,顯示今日上漲動能並非來自半導體族群。
亞馬遜、微軟與特斯拉輪番領漲,撐起指數
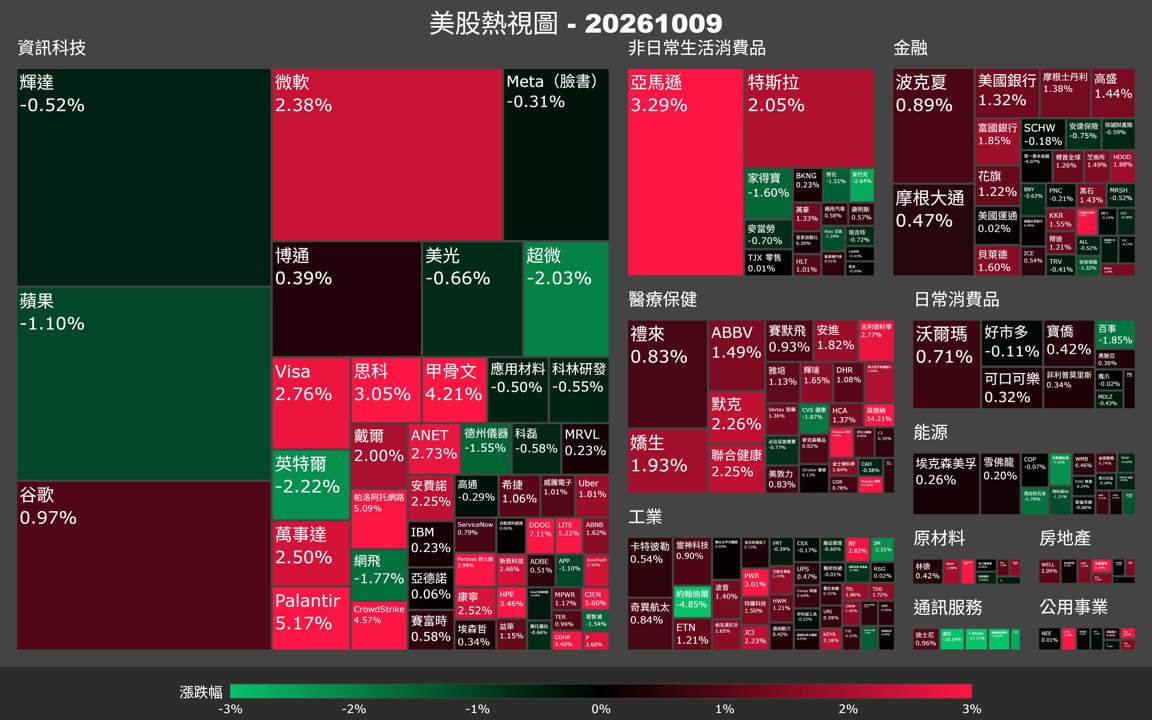
今日撐起大盤的主角是非半導體的科技巨頭與資料平台類股。Palantir大漲5.17%,收於209.05美元,表現最為突出;亞馬遜上漲3.29%,收於262.43美元;微軟大漲2.38%,收於535.07美元;特斯拉上漲2.05%,收於382.70美元。Alphabet上漲0.87%,Meta小跌0.31%。這波漲勢主要集中在軟體、雲端、AI應用平台等類股,與硬體晶片鏈走勢相反,反映市場資金出現明顯輪動。
ARM急跌逾3%,台積電ADR與AMD同步承壓
半導體族群今日普遍收跌,ARM Holdings重挫3.27%,跌幅最深;英特爾下跌2.22%;AMD下跌2.03%;超微電腦(SMCI)跌2.14%;台積電ADR(TSM)下跌1.02%;輝達小跌0.52%。科林研發(LRCX)、科磊(KLAC)、應用材料(AMAT)跌幅均在0.5%上下。微光存儲(美光科技,MU)下跌0.66%。整體費半走弱顯示,市場對晶片需求端的疑慮在消費信心走低的背景下進一步浮現。
10年期美債殖利率守在5.24%,油價仍在百元以上
總體環境方面,10年期美國公債殖利率收盤維持在5.24%的高位,對估值較高的成長型科技股形成結構性壓力,也是費半相對疲弱的背景因素之一。油價方面,布蘭特原油報價仍維持在每桶100美元以上,部分來源顯示約回落至104美元附近,高油價持續推升通膨預期,為市場增添不確定性。儘管如此,大盤指數仍在軟體、雲端和消費科技股的帶動下守住漲幅。
台股連動:費半走弱,AI硬體鏈或有震盪
美股大盤今日雖全面收漲,但費城半導體指數逆勢下跌0.41%,ARM、AMD、英特爾等半導體個股普遍收跌,台積電ADR跌逾1%,這對台股AI硬體相關族群的開盤情緒可能帶來壓力,半導體設備、IC設計與AI伺服器供應鏈恐有震盪風險。相對而言,軟體、雲端與AI應用平台今日表現強勢,微軟、亞馬遜均大漲,有利市場情緒維持一定溫度,金融保險與內需消費等防禦性族群可能相對抗跌。此外,消費信心創五月新低、10年期美債殖利率維持5.24%高位,整體大環境對高估值、高Beta個股仍存在結構性壓力,投資人開盤宜先觀察量能方向,再決定是否追價。機會族群可先觀察雲端軟體、金融保險、內需消費。風險族群則留意半導體設備、IC設計、AI伺服器,短線可能受美股盤後資金輪動影響,或出現開盤震盪,仍需搭配台股開盤量價與外資動向判斷。
焦點新聞
總經
消費信心創五月新低,通膨預期雙雙走高
密西根大學公布10月初步消費者信心指數,結果遠低於市場預期,短期與長期通膨預期同步上升,反映美國家庭對物價走勢的擔憂加深,成為今日市場最重要的總經訊號之一。
• 10月密西根大學消費者信心指數初值報46.3,較9月的48.1下滑3.7%,創近五個月以來新低。
• 一年期通膨預期從前月攀升至4.7%,長期通膨預期則上升至3.5%,顯示民眾對持續性通膨的擔憂加重。
• 高油價被視為壓制消費信心的核心因素,布蘭特原油維持在100美元以上,直接推升出行與生活成本。
• 消費信心走弱理論上應對市場形成壓力,但今日大盤指數仍維持漲勢,反映科技股的強勢暫時主導了市場情緒。
• 若後續消費信心持續惡化,將使聯準會在降息時程上更加謹慎,對高估值成長股的壓力恐逐步加大。
10年期美債殖利率守5.24%,高利率壓力未解
美國10年期公債殖利率今日收盤維持在5.24%的高位,市場利率環境持續偏緊,對需要低利率環境支撐的高本益比科技股與半導體股形成結構性壓力,也是費半指數今日落後大盤的重要背景。
• 10年期美債殖利率收盤報5.24%,繼續處於近年相對高位,顯示市場對聯準會維持高利率的預期仍然強烈。
• 高殖利率環境下,資金傾向流向現金流確定性較高的軟體與雲端類股,而非對利率敏感的晶片製造與設備股。
• 費半指數今日下跌0.41%,與三大指數背離,與10年期殖利率維持高位的壓力方向一致。
• 油價維持百元以上水準,強化市場對通膨持續的擔憂,使聯準會降息時程難以明確,進一步壓抑市場風險偏好的全面回溫。
• 若殖利率維持在5%以上,市場估值天花板難以有效打開,科技股的上漲空間可能受到壓縮。
個股
Palantir暴漲5%領漲,軟體AI應用族群強勢
Palantir今日以5.17%的漲幅領漲整體市場,微軟大漲2.38%,亞馬遜上漲3.29%,顯示資金今日明確轉向AI應用軟體與雲端平台,而非半導體硬體鏈,形成今日最鮮明的類股輪動主線。
• Palantir收於209.05美元,單日上漲5.17%,為今日個股漲幅榜首,反映市場對AI資料分析平台需求的持續看好。
• 微軟收於535.07美元,漲幅2.38%,雲端與AI訂閱服務的持續成長是市場持續給予高評價的核心邏輯。
• 亞馬遜上漲3.29%,收於262.43美元,AWS雲端業務成長預期繼續為股價提供支撐。
• 特斯拉上漲2.05%,收於382.70美元,在半導體族群走弱的背景下,特斯拉扮演了科技類股中的補漲角色。
• 軟體、雲端與AI應用平台的全面走強,與費半指數的下跌形成鮮明對比,顯示今日市場的資金選擇是「AI應用」而非「AI硬體」。
ARM重挫3.3%,半導體設計股全面退潮
ARM Holdings今日重挫3.27%,成為費半指數走弱的最大拖累之一,英特爾、AMD、超微電腦、台積電ADR等半導體相關股票同步走跌,在高利率與消費信心惡化的雙重壓力下,市場對晶片需求的信心明顯鬆動。
• ARM Holdings收於266.28美元,單日跌幅3.27%,為今日個股跌幅榜首,顯示市場對晶片IP授權成長放緩的疑慮升溫。
• 英特爾下跌2.22%至104.70美元,AMD下跌2.03%至608.10美元,兩者均面臨估值偏高與利率壓力的雙重挑戰。
• 台積電ADR(TSM)下跌1.02%至453.31美元,在美元強勢與需求面疑慮下,ADR相較其他半導體股跌幅較為收斂。
• 超微電腦(SMCI)下跌2.14%,輝達小跌0.52%,顯示AI伺服器與GPU需求鏈雖未崩跌,但市場已對過高預期保持謹慎。
• 消費信心創五月新低的訊號加深了市場對終端需求的擔憂,若後續PC、手機與消費電子出貨數據走弱,半導體類股的壓力可能進一步擴大。
放大鏡觀點
大盤指數站穩,但資金輪動信號值得警惕
今日美股的上漲表面上看起來全面,但實際上隱藏著明顯的內部分歧。軟體、雲端、AI應用平台領漲,半導體硬體鏈卻全面收跌,費半指數逆勢下滑0.41%。這種「應用強、硬體弱」的格局,意味著市場資金目前更傾向追逐有確定性現金流的科技公司,而非依賴資本支出週期的晶片產業鏈。對於短線投資人而言,追漲軟體與雲端類股仍需注意成交量是否能持續放大;若量能無法配合,反彈力道可能難以持久。
消費信心與高利率夾擊,市場樂觀有底限
今日最值得重視的風險訊號,是密西根大學消費者信心指數跌至46.3,創五個月新低,且通膨預期雙雙走高,短期升至4.7%、長期升至3.5%。這在10年期美債殖利率維持5.24%高位的背景下,構成了一個棘手的組合——消費者預期通膨持續,但實質購買力卻在下滑,這對聯準會降息的時程形成更大的不確定性。若後續通膨數據無法明顯降溫,高利率可能持續壓制估值,而消費信心惡化也可能最終從終端需求端侵蝕企業獲利預期。
財報季即將登場,指引比數字更重要
展望近期,財報季即將全面開始,市場最關注的將不只是當季獲利數字,而是企業對下半年與明年展望的指引,尤其是科技巨頭在AI資本支出、雲端業務成長與消費電子需求上的表述。數據面則需繼續觀察通膨相關指標與聯準會官員講話;若CPI或PCE數據走強,降息預期可能進一步被推遲,對目前估值偏高的科技股構成修正壓力。反之,若企業指引維持樂觀且通膨數據溫和,AI應用平台的主導格局有機會延續。
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







