


 我的網誌


GTA VI獲高分與熱銷預期推升TTWO股價,券商上調銷量與訂單金額,外溢效應利及外送與社群平臺。
開場吸睛: 最新一代大作《Grand Theft Auto VI》(GTA VI)在全球陸續上市後,不僅玩家熱烈響應、媒體評價高,資本市場也迅速給予正面回應——發行商Take?Two Interactive(TTWO)股價單日跳升逾8%,成為那日Nasdaq?100表現最佳股之一。

背景與資料: GTA系列相隔逾13年迎來新作,玩家為了連續遊玩出現請假、家庭協議等現象,首波口碑強勁。遊戲在評分彙整網站Metacritic獲得99分;發行初期銷售資料亦驚人,Sensor Tower追蹤顯示於美東週三中午前已售出約1,710萬套。券商Wells Fargo將本財年(至次年3月)銷量預估從35百萬套上調至約6,500萬套,並將Take?Two年度Bookings預估上修19%至97.6億美元,遠高於市場共識約80億美元與公司原估的80–82億美元。
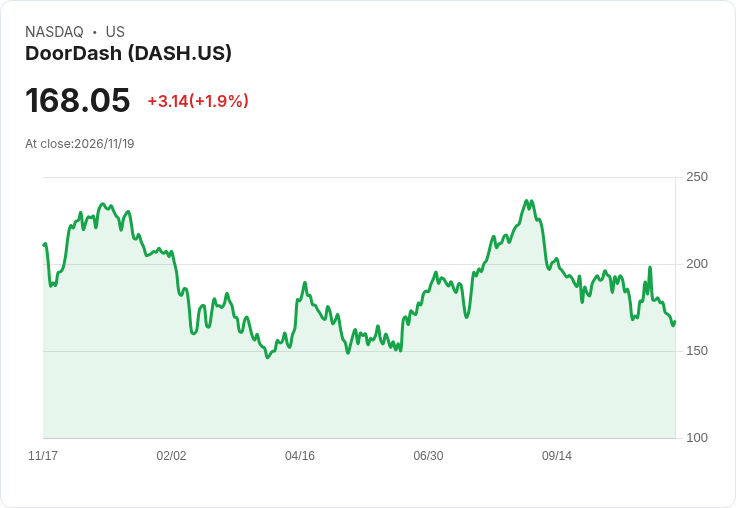
影響與產業外溢: 除了直接營收外溢,研究機構預期GTA VI將拉動整體遊戲市場及周邊消費。Oppenheimer估計首三日毛收入約18.5億美元,顯著高於2013年GTA V首日紀錄的10億美元;Newzoo預計若無GTA VI,2026年主機玩家數恐下滑,但有此大作則可帶動約3%成長。分析也指出,玩家長時間沉浸遊玩將帶動外送、餐飲及社群平臺流量,Sensor Tower估計首30天美國外送與餐廳App額外造訪量逾5,000萬次,DoorDash股價隨之上漲約2%。
深入分析與評論: 對Take?Two而言,GTA VI既是短期營收催化劑,也是長期現金奶牛的起點:高初期銷售與玩家基數可轉化為數位下載、線上服務與追加內容(DLC)收入,若後續在PC平臺(市場預期可能於2027初)釋出,亦可延長產品生命週期並增加利潤率。券商上修預估反映市場對該遊戲「品質+持續營收」雙重正面判斷;不過仍需關注實際出貨與伺服器承載是否出現問題、玩家留存率與後續消費行為是否如預期。
替代觀點與駁斥: 懷疑論者主張:初期炒作與評分無法保證長期獲利,玩家熱度可能在數週或數月內消退;另外,高度依賴單一超級IP會使公司營收波動加劇。對此,支持者指出:Metacritic 99分與首週數百萬套的銷量實數,連同券商將全年銷量與Bookings大幅上調,顯示不僅是宣傳泡沫,而是市場實際需求與持續貨幣化潛力並存;再加上若PC版按計畫推出,產品生命週期可望進一步延伸。
結論與展望/行動建議: GTA VI的成功已經在銷售數字、評價與市場預期上形成三重利多,短期內推動Take?Two營收與股價上揚,並對相關生態(外送、社群、內容平臺)帶來可觀外溢效應。未來觀察重點包括:實際銷售持續性、線上服務變現能力、PC版及後續內容推出時程,以及是否出現任何技術或公關風險。對投資者與產業觀察者而言,建議持續追蹤Take?Two的季度Bookings報告、玩家留存與消費資料,以及外送與社群平臺流量變化,以評估這波熱潮是否能轉化為可持續成長。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







