


 我的網誌


11/17盤前公佈Q3,EPS估$1.26、營收$22.1億美元(+10.5%),近期估值與預估多被下修,但過去屢屢超預期,投資人將關注訂位、利差與管理層指引。
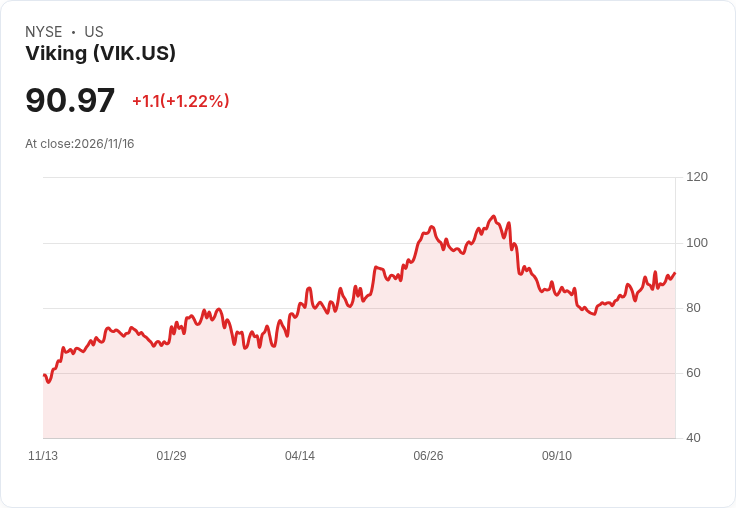
維京控股(Viking Holdings, NYSE: VIK)將於臺北時間11月17日(週二)美股開盤前公佈第3季財報,市場共識預估每股盈餘(EPS)為1.26美元、年增約5.0%;營收估為22.1億美元($2.21B),年增約10.5%。這場財報將是檢驗公司能否延續成長與維持利潤率的重要時點。

背景與資料要點: - 歷史表現:過去兩年VIK在公佈財報時,EPS高於市場預期的比率約75%,而營收則在過去兩年每次都超過預估(100%)。這顯示管理層或市場預估往往偏保守,或公司在營收執行上具穩定性。 - 最新估值與分析師動向:近三個月內,EPS估值未見上修、下修達14次;營收估值僅1次上修、14次下修,顯示分析師對未來盈利展望趨於謹慎。另一方面,部分分析師仍看好公司高利差與強勁訂位,主張高估值合理並支援買進評等。 - 產業與公司動態:VIK除海上巡航外,也持續擴充歐洲內河船隊,並被報導新增歐洲內河船。儘管歐洲部分河段水位偏低,巴克萊(Barclays)評估對Viking影響有限;而先前股價大幅下挫也引發部分投資人視為逢低買進機會或是對公司前景的質疑。
分析與評論: 短期的估計下修可能反映市場對費用壓力、燃料成本或旅遊需求波動的擔憂;但公司長期訂位情況與豐厚利差(rich margins)是支撐其較高估值的基礎。VIK過去屢次在營收上超預期,這可能來自預訂轉化率、票價彈性或有效的成本管理。相對地,近期有分析師基於股價波動與評級調降,對公司未來展望表達保守看法。
駁斥替代理解: 批評者指出估值高、分析師下修頻繁與評級調降是賣出訊號,但支持者反駁:若內生訂位與利差持續,且公司能在逆境(如河段水位不穩)下維持運營彈性,短期估值壓力可能提供長線買入機會;巴克萊等機構亦認為低河位影響有限,暗示基本面仍具防禦性。
投資觀察指標與未來展望: 投資人應重點關注財報公佈時:實際EPS與營收是否超越共識($1.26、$2.21B)、管理層對未來季度的訂位與票價指引、毛利率/利差變動、以及對歐洲內河營運與燃料成本的說明。可能的催化因素包括強勁的聖誕與春季訂位、船隊新增投放與成本控制;風險則來自旅遊需求疲弱、能源成本上升或匯率波動。
結論與行動呼籲: 在11/17盤前財報前,投資人宜保持警覺:若VIK延續過去超預期的營收表現並提供樂觀指引,股價可能回彈;反之,若公司未能抵擋成本上升或訂位疲弱,短期壓力恐延續。建議等待財報數字與管理層說明後,再依自身風險偏好評估是否進場或調整部位。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







