


 我的網誌


摘要 : Q3 現金流、利潤率優於預期,但高額資本支出、利息負擔與供給風險仍存。
新聞 : CoreWeave 在 2026 年第三季交出超預期成績單:營收達 $3.7 億(應為十億,報告以 $3.7B 表示),較去年同期成長 168%,調高全年 2026 營收指引至 $13.0B–$13.3B,並預期在 2026 年底達到年化營收 $20B–$21B 的出場營收(run-rate)。管理層稱 Q3 為「步級改變」的一季,毛利率與調整後營運利潤皆較原計畫提前改善。

背景與關鍵資料 - Q3 財報重點:營收 $3.7B、調整後營運收入 $379M(高於指引 $200M–$260M)、調整後 EBITDA $2.3B、營運現金流 $2B、季度淨損 $709M、利息費用 $846M。期末現金及準現金項目約 $6.5B。營收訂單餘額(backlog)約 $133B。 - 管理層披露流動性與融資策略:加權平均負債成本降至 7.9%,較去年下降 250 個基點;計劃在當前利率環境下避免於母公司層級發行無擔保債。未來三個月將收取約 $9B 的客戶預付款與押金,並大量採用資產級有擔保融資,以減少對高成本無擔保債務的依賴。 - 定價與產品:今年內對 SKU 兩度調價,7 月約 +25%,後續再上調約 +10%;管理平臺(managed inference)已突破 $250M 已訂閱年經常性收入(booked ARR)。公司並指出已鎖定簽約所需的資料中心與採購訂單(PO),以管控成本風險。
分析:為何管理層樂觀,但挑戰仍明顯 CoreWeave 強調三大推升因素:執行力、需求與定價以及高毛利的短期/高階產品。短期合約與高價 SKU 提升了即期利潤率,並使調整後營運利潤率提前進入低兩位數;同時,公司宣稱「2027 年前大多數產能已售罄」,增加可見度。管理層還指出,隨著部分舊款 GPU 在 2027、2028 年陸續到期(分別約 130,000 與 170,000 張),不需額外 CapEx 即可透過 recontracting 與短期租用創造額外營收彈性。
不過挑戰與風險不容忽視:公司 Q3 CapEx 達 $14.5B,且預估全年 CapEx 將落在 $37B–$39B 的高資本支出區間;同期雖有強勁現金流與龐大訂單背書,但高額利息支出(Q3 已達 $846M,預估 Q4 為 $1.05B–$1.15B)與淨損仍然是財務壓力來源。管理層試圖透過提高價格、資產級融資與客戶預付款來緩解,但若市場需求或價格預期出現逆風,資本密集型擴張將面臨回收期延長與利差惡化的風險。
駁斥與中立觀點 - 分析師憂慮:部分機構研究者指出,宏觀與信用市場不穩、以及產能快速擴張可能帶來「供過於求」風險,進而侵蝕價格與利潤。 - 管理層回應:公司強調需求成長速度仍大於基礎設施供應增速、長期合約價格已上調至每 MW $20M–$25M(長合約)與短期最高達 $40M(短合約),並表示已就簽約對應下達採購以鎖定成本,顯示對抗成本波動的安排。管理層還承諾不在當前高利率環境下依賴母公司無擔保債券,以減低利率風險。
深入觀察:資本密集與盈利時點 公司預告調整後淨損在 2027 年將顯著縮小,並預期 2028 年上半年轉為調整後淨利,全年 2028 為正。這一預測成立的關鍵在於:1) 定價持續有力、2) 短期合約與舊款 GPU roll-off 能以高溢價再簽、3) 資產級融資與客戶預付款持續供應資金。但如果 GPU 供應放緩價格競爭或雲端/超大客戶改變採購節奏,回收期與利潤預期會被打折扣。投資者應密切觀察未來數季的現金轉換、利息負擔變化與 CapEx 執行速度,因為公司正從高速成長向可持續獲利的轉型期過渡,任何融資成本或需求下滑都會大幅影響財務路徑。
總結與展望(行動導向) CoreWeave Q3 展現強勁成長與提早的毛利改善,短期內定價能力與客戶預付款提供了可觀的現金與營運緩衝;但公司仍面臨高資本支出、龐大利息費用與行業供需不確定性的挑戰。接下來市場應關注三個指標:季度現金流與利息覆蓋、GPU 供需與重新合約化的價格實際落地,以及公司如何執行 $37B–$39B 的年度 CapEx 計畫。對投資者與客戶而言,短期可關注管理層是否能維持價格優勢與資金來源的多樣性;對競爭者與監管者而言,CoreWeave 的再契約與資本策略將成為觀察大型 AI 基礎設施市場供需和價格形成的重要風向標。
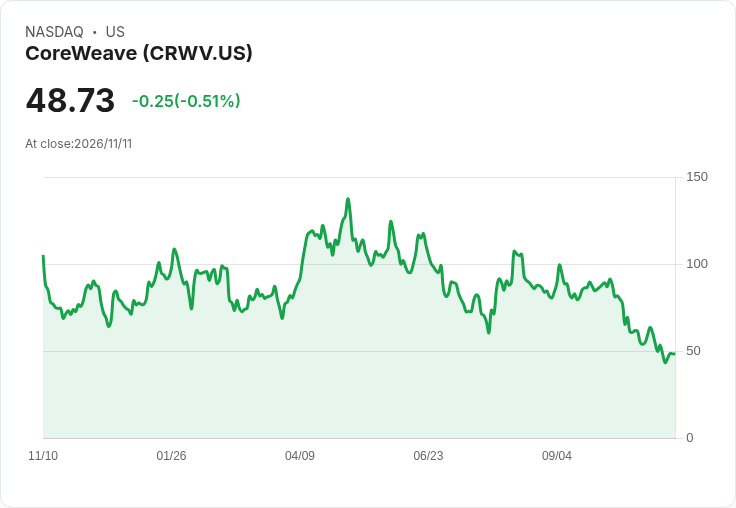
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







