


 我的網誌


Q3執行超標、調升全年產量指引,Monument與Brutus成2027關鍵催化劑。
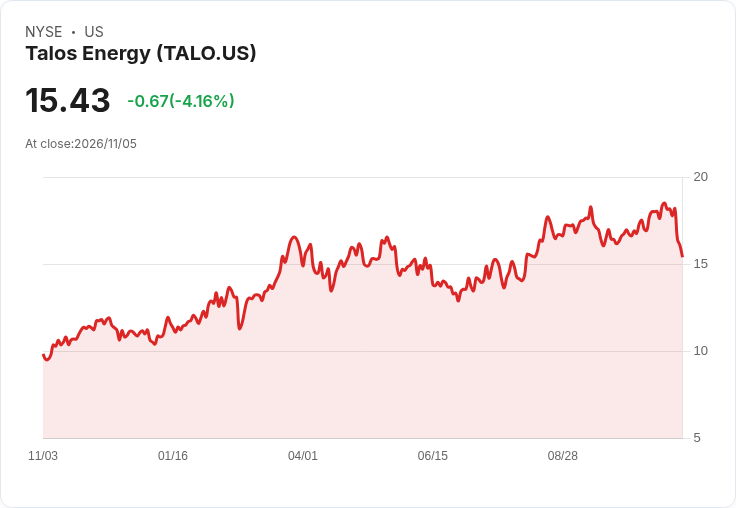
塔洛斯能源(Talos Energy)於2026年第三季財報會中宣佈多項執行成果與未來催化點:公司報告當季油產約69,000桶/日、總產約92,000 BOE/日,雙雙超出先前指引;並於9月22日完成對Gulf of America的增補式併購,最終淨現金購價約4.2億美元,令管理層得以上修全年產量目標至92,500–94,500 BOE/日(含併購影響且已反映非核心資產出售)。

要點與背景 - 執行與併購:CEO Paul Goodfellow強調公司「持續執行」,已於第三季完成併購並將槓桿維持在0.6x。該併購包裹包括Coulomb場50%之營運權益(operator)、以及在BP營運的Na Kika平臺與4座相關油田之25%非營運權益,預期為公司短中期生產基底帶來提升。 - 氣候與季節性影響:管理層指出本季未受風暴停工影響,貢獻了超預期產量;但也同時將2026年第四季納入颶風Isaias影響,估計對Q4造成約7,000 BOE/日之減損,已反映在全年更新指引內。
財務與營運數字(事實) - 獲利與現金流:CFO Zachary Dailey報告調整後EBITDA約4.06億美元,調整後自由現金流約1.86億美元。公司指出當季油價實現優於WTI約每桶1.60美元。 - 成本與利潤率:租賃營運費(LOE)為16.74美元/BOE,低於同群體平均;未含避險之調整後EBITDA毛利約52美元/BOE。 - 資本與流動性:截至第三季末現金約4.1億美元,加上未動用信貸與合計約11億美元流動性;公司已回購140萬股、花費約2,400萬美元,回購授權下仍有約1.76億美元可用。 - 資本支出:2026年資本支出中位數下修,但廢塞(P&A)預算上調,整體資本+P&A支出與原先指引持平。
營運展望與時間表 - 2027年催化劑:管理層預期帶入併購資產的基底,將使公司以更高產量開啟2027年;預計Monument於2027年第一季達成首油,Brutus則自第二季開始貢獻。公司將於2027年2月提供完整年度展望。 - 墨西哥與中美洲進度:對於墨西哥Daenerys油藏,管理層強調仍屬多年評估計劃(multiyear appraisal),需更多資料決定商業化路徑,市場疑問仍在;對於宏都拉斯,政府已核准剩餘35%,目前正在走行政公佈程式(Gaceta)完成檔案。
分析、風險與異議回應 - 正面論點:公司本季展現「執行+成本節省」雙驅動——已在第三季前達成全年1億美元節費目標,且在併購後仍保持低槓桿與強現金流,為未來股東回報與收購保留空間。 - 反方與風險:分析師質疑Daenerys的商業化時程與流體品質,管理層則回應「太早分享細節」並將視後續鑽井與評估結果再行說明;天候風險仍存在,颶風造成的短期減產範例已被管理層納入指引。另墨西哥與宏都拉斯均存監管與行政流程風險,可能影響資產權益或開發時程。 - 風險緩解與公司立場:塔洛斯強調維持強健資產負債表、選擇性資本投資與回購並行的資本配置策略,以在不確定時期仍保留增購或支援大型項目的能力。
結論與未來展望 塔洛斯以第三季超預期產量、約1.86億美元之自由現金流與成功完成4.2億美元併購,展示短期內提升產量基底與現金生成能力的路徑。短期焦點包括Monument首油(2027 Q1)、Brutus投產(2027 Q2)與Daenerys多年的評估程序;投資人應關注未來季度對2027年全年指引的細化、墨西哥與宏都拉斯法規進展,以及颶風季對產量的波動。對於偏保守的市場觀點,管理層以資本紀律、低槓桿與回購彈性回應,呼籲持股者留意公司在未來報告中持續公佈的生產、現金流與評估里程碑。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







