


 我的網誌


摘要 : 改走Hugh Brinson管線帶動氣價跳升,推升季度現金流並支援減債與明年中個位數成長。
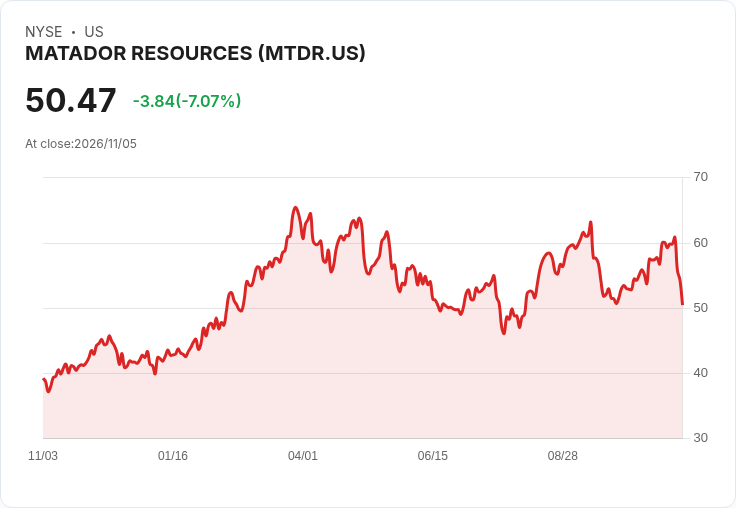
新聞 : Matador Resources在2026財年第三季電話會議上描繪出一幅因改變天然氣行銷路徑而帶來現金流突增、並把握開採與中游擴張選項的路線圖。公司創辦人兼執行長Joseph Foran指出,產量自2025年12月31日以來成長10%,突破23萬BOE,且探明或可採儲量已從667萬桶提升到超過7億桶(667 million → >700 million)。

本季最重大的財務動能來自天然氣實現價格的「基差改善」。Foran表示,公司已從Waha市場脫鉤,轉向Hugh Brinson銷售:先前在Waha還要付出每單位0.79美元的成本,本季已改為收到2.99美元,單月變動帶來約1.62億美元現金流,與第二季負3,800萬美元形成戲劇性轉折。管理層將此列為本季三大股價驅動主題之一,並強調這對償債與資金靈活度的立竿見影影響。
在資本與負債面,Foran提到已先後償還1.5億美元債務,並計畫在2027年繼續減債。財務長Christopher Calvert強調,2025年合併例項的EBITDA約3.25億美元,並預期2026年同比成長約17%,Cardinal併購整合與Marlan第三座廠擴建是「可見成長路徑」的重要來源。Calvert亦表示,Marlan本季預估支出約2,500萬美元,該項目為多年度投資,將在2月提供更清楚的執行步調。
營運面具體進展包括Woodford新區塊的「超預期」表現:首幾口井五個多月即產油超過14萬桶;Paloma相關區塊預計在未來一年鑽井多達25口,另有聯邦租售地可望再鑽10至12口。COO Glenn Stetson補充,鑽完井平均施工天數已縮短3天、部分井使用處理後產出水與燃氣替代外購壓縮天然氣以降低成本;公司報告單位鑽完井成本約640美元/英尺,並預計12個月累積油產可提升20%至30%。
針對外界關切,分析師對中游估值未被市場充分反映、以及2027年資本支出細節施壓頻繁發問。管理層回應稱將「耐心地尋找適當的變現方案」(特別是San Mateo資產),不急於求成;對於2027年預期,Calvert僅以「在目前商品與服務價格假設下,目標為中個位數成長」表述,並表示太早做資本計畫細節披露,會在2月更新。
風險仍明顯:商品價格波動會立刻影響廠商報價與資本成本,Woodford與新區塊仍需更多井位來證實長期可重複性,且中游與備援市場所面臨的估值折價問題未必會快速消弭。反駁保守觀點時,公司強調已見到可量化的現金流改善(來自Hugh Brinson),並有Cardinal客戶接入與Marlan擴建的商業推力,為未來成長與償債提供實體支撐。
總結來看,Matador本季以天然氣行銷轉向帶來的現金流彈性為核心,結合Woodford等上游新發現及中游擴產選項,管理層把重心放在在減債、儲存選項與逐步成長。投資者應關注三大指標:天然氣實現基差(Hugh Brinson與Waha差異)、Marlan擴建的支出節奏與產能貢獻時程,以及未來Woodford和聯邦新井的持續產能與成本表現。管理層承諾於未來數月提供更多資本計畫與節奏細節。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







