


 我的網誌


從天然氣管線巨頭 Williams(WMB)到多家REIT與專業服務公司,美企第三季獲利普遍優於預期,卻同時大幅提高資本投資與槓桿,顯示美國正掀起一波以能源、醫療、通訊和政府服務為核心的「基礎設施通膨」新周期,風險與機會並存。
美國企業在第三季財報中釋出一個明確訊號:獲利不僅沒被高利率壓垮,反而支撐起新一輪大型資本支出潮。從天然氣基礎設施龍頭 Williams Companies(WMB),到一系列房地產投資信託(REIT)與醫療、政府服務、金融與科技相關公司,財報透露出美國「實體與準實體基礎設施」正同步擴張,為未來十年景氣走勢埋下關鍵變數。

首先最具代表性的,是美國天然氣基礎設施巨擘 Williams Companies(WMB)。該公司第三季淨利年增8%,達6.99億美元,每股攤薄盈餘0.56美元;調整後淨利增幅達10%,至6.63億美元,調整後EBITDA年增6%至20.4億美元,營收也從去年同期的29.2億美元提升到32.2億美元。更關鍵的是,Williams在前九個月的調整後EBITDA達62.1億美元,較去年同期成長約9%,並維持2026全年EBITDA指引在83億至85億美元區間,且管理層明言預期至2030年EBITDA年複合成長率可超過11%。
這樣的成長並非來自單一因素,而是多重基礎設施項目開花結果。Williams完成 Momentum Midstream 收購,強化在 Haynesville頁岩區的地位,增加天然氣從主要產區輸送至液化天然氣(LNG)出口設施、工業用戶與電力公司能力;同時宣布將 Clay Basin 天然氣儲存設施擴容94億立方英尺,並推進 Transco管線的 Southeast Supply Enhancement II 及 Garden Connector 等專案,其中四項管線新案於本季正式投產,總計新增運輸能力達每日4.13億立方英尺。這些布局清楚指向一個趨勢:隨著美國LNG出口能力擴張與電力需求攀升,天然氣仍是關鍵過渡能源,相關基礎設施被視為中長期成長的「必需品」。
然而成長也伴隨資本支出「爆量」。Williams第三季資本投資(不含收購及部分設備成本)達27.3億美元,較去年同期10.5億美元大增,全年成長資本支出目標維持在73億至79億美元。槓桿方面,公司季末債務對調整後EBITDA比率從去年的3.73倍小幅升至3.80倍。雖然仍在合理範圍,但在利率仍居高不下的環境下,這種「先砸錢、再收割」的策略,意味著投資人需更密切關注未來現金流是否能如預期到位。
類似的基礎設施投資熱,也在不同領域的REIT與服務公司中上演。住宅租賃REIT UDR Inc.(UDR)第三季營運資金(Funds From Operations, FFO)達2.248億美元,每股0.65美元,略優於市場預期的0.64美元,反映租賃住宅資產在高房價、高貸款利率環境下仍具穩健現金流。但其調整後營收424.6億美元略低於分析師預估,顯示成長幅度並不爆發。UDR預期第四季每股FFO在0.63至0.65美元,全年FFO介於2.54至2.56美元,代表住宅REIT現階段的核心價值在「穩定收益」,而非高成長。
醫療相關不動產則呈現另一種面貌。Sabra Healthcare REIT Inc.(SBRA)第三季FFO達1.072億美元,每股0.41美元,優於市場預估的0.40美元,且營收達2.496億美元,明顯超出分析師預估的2.351億美元。身為專注長照與醫療設施的REIT,Sabra的成績反映出高齡化與醫療需求增加,正在支撐專業醫療不動產的出租與收租結構。公司預估全年每股FFO介於1.60至1.61美元,對未來現金流保持樂觀看法。
通訊塔資產則由 SBA Communications Corp.(SBAC)領銜。SBAC第三季FFO達3.373億美元,每股3.19美元,明顯優於市場預期3.08美元,但營收則以7.139億美元略低於預期的7.271億美元。這樣的組合顯示,SBAC在成本控管、資產效率方面表現不錯,即便營收未達預期,仍能交出優於市場的主要獲利指標。公司預估全年每股FFO在12.15至12.37美元,反映通訊塔在5G與數據流量持續成長的背景下,仍具投資吸引力。
除了資產型公司外,政府與醫療科技服務也展現出「準基礎設施」的特性。政府服務公司 V2X, Inc.(VVX)第三季淨利3,200萬美元,每股1.01美元,調整後盈餘則達1.64美元,優於市場預估的1.54美元;營收達127億美元,同樣超過分析師預估的123億美元。V2X預期全年每股盈餘可達6.55美元,營收約51億美元,顯示政府委外服務需求穩健,對防務與公共服務基礎運作形成支撐。
在醫療科技領域,Neurocrine Biosciences Inc.(NBIX)第三季淨利2.065億美元,每股1.96美元,但若扣除一次性項目後,調整後每股盈餘高達3.29美元,大幅優於市場預估的2.54美元;營收則達11.2億美元,同樣超過分析師預估的10.4億美元。雖然財報未詳細揭露產品結構,但作為生技製藥公司,Neurocrine的表現指向一個事實:專精治療領域與創新藥物,已逐漸轉化為穩定、高利潤的「知識型基礎設施」,其營收與獲利能見度,對整體醫療體系的長期投資判斷愈來愈重要。
相較之下,部分企業則呈現「獲利數字美化」與營收壓力並存的情況。位於紐約的 People Incorporated(PPLI)第三季帳面認列重大損失,虧損6.875億美元,每股虧損9.15美元,但若調整非經常項目與停業部門後,每股盈餘反而轉正為2.63美元,遠優於市場預期的每股虧損0.23美元,然而營收430.8億美元仍低於預期的444.2億美元。New Mountain Finance Corp.(NMFC)第三季淨利僅350萬美元,每股0.04美元,調整後盈餘0.26美元雖與市場預期相符,但營收60.4億美元仍略低於預估61.6億美元。這類數字反差顯示,金融與投資型公司在利率與資本市場波動下,需透過調整項目美化獲利,而營收端壓力並未完全消除。
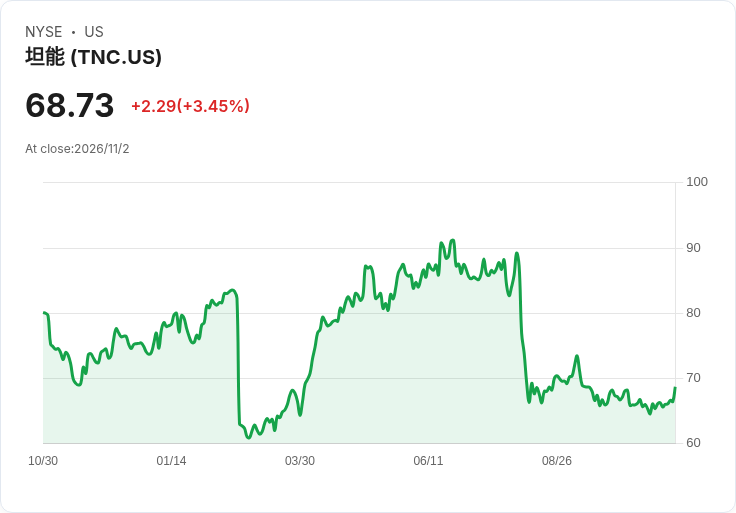
此外,Waystar Holding Corp.(WAY)與 Tennant Co.(TNC)的財報,也從側面映照出「服務型基礎設施」的興起。Waystar身為醫療支付軟體供應商,本季調整後每股盈餘0.44美元優於市場預期0.41美元,營收3.256億美元亦略高於預期3.241億美元,並預測全年每股盈餘1.63至1.71美元、營收128億至129億美元,顯示醫療金流數位化需求仍在擴張。Tennant則專注於地板、停車場與醫院清潔設備,本季營收3.223億美元,調整後每股盈餘1.40美元,並預估全年每股盈餘3.80至4.45美元、營收127億至131億美元,反映實體環境維護設備在後疫情時代依舊是不可或缺的支出項目。
從能源管線、醫療與住宅不動產,到政府服務、通訊塔與專業軟體,美國企業財報共同描繪出一幅畫面:與其說是傳統「基建股」起漲,不如說是一場涵蓋能源、資金流、醫療照護、數據傳輸與政府委外的「廣義基礎設施」投資周期正在展開。Williams這類大型能源企業以巨額資本支出換取未來十年天然氣與電力需求的成長,而REIT與服務公司則以穩健現金流支撐高利率時代的股東回報。
但風險也不容忽視。當前多數公司選擇在利率仍偏高時「搶先投資」,意味著一旦未來需求不如預期,槓桿水位與資本回收期都可能成為壓力點。尤其能源與長照等領域高度受政策與監管影響,若環保標準加嚴、醫療支付制度再改革,相關資產報酬率都可能面臨重新評估。因此,投資人面對這波「基礎設施通膨」風潮,既要看企業財報中強勁的當期數字,更要追問一個關鍵問題:在政策變動與利率高檔的雙重壓力下,這些以十年為期的投資賭局,最終能否換來預期中的現金流與成長,恐怕才是未來美股走勢的真正考驗。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







