


 我的網誌


Q1共識EPS $4.19、營收$14億,估值與訂單升修潮支撐,財報與展望成關鍵。
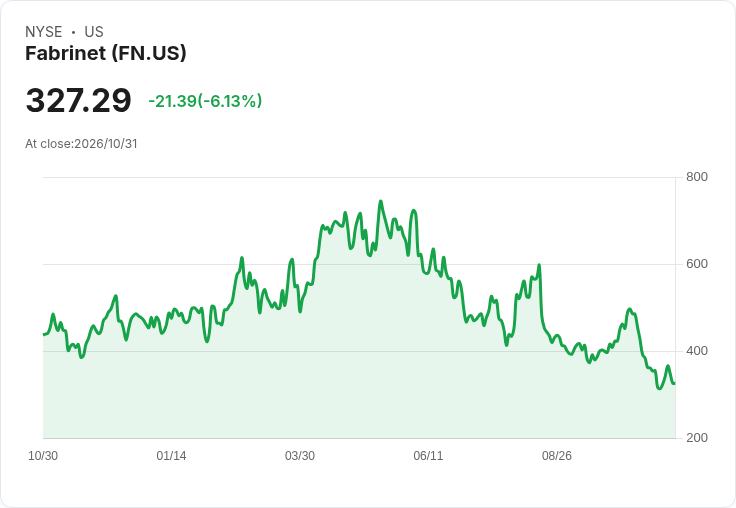
Fabrinet(FN)將於11月2日美股盤後公佈2027財年第一季財報,市場共識預估每股盈餘(EPS)為$4.19,年增約43.5%,營收預估為$1.400億美元($1.4B),年增約43.1%。這份成長預期伴隨顯著的估算上修:過去三個月EPS估值有8次上修、0次下修,營收估值有6次上修、0次下修;過去兩年FN在每次公告中皆超越市場對EPS與營收的預期(擊敗率100%)。

背景與關鍵動因 - AI基礎設施需求爆發:供應鏈面臨超常需求,相關矽光與光通訊零元件供不應求,市場上包括LITE、COHR、AAOI在內的同業因Lumentum高層表示部分AI零件已售罄至2029年而股價大漲,顯示需求面強勁,間接支援Fabrinet作為代工廠的訂單能見度與成長動能。 - 歷史表現與估值修正:除了近期估算上修外,市場也在檢視Fabrinet相對折價的估值位置與盈利改進潛力,部分研究報告將Fabrinet定位為「AI基礎建設」的強勢受惠者。 - 波動與市場擔憂:Fabrinet也曾在財報後出現劇烈走勢(例如歷史上曾大跌20%),顯示短期市場反應易受預期與指引影響;但外資如BNP在股價回落時仍看到基本面支援,提出審慎樂觀看法。
事實、資料與案例 - 共識數字:EPS $4.19(+43.5% Y/Y);營收 $1.4B(+43.1% Y/Y)。 - 估算修正:近3個月EPS 8次上修、0次下修;營收6次上修、0次下修。 - 歷史紀錄:過去2年每次財報皆超越EPS與營收預期(擊敗率100%)。 - 產業訊號:同業需求強勁(LITE、COHR、AAOI等股價表現),供應鏈預期吃緊持續至2029年(供應商管理層披露)。
深入分析與評論 Fabrinet面臨的正面因素包括強勁的AI端需求、訂單能見度提升與近期估值上修的趨勢;其連續擊敗預期的紀錄也提升市場對公司交付能力與成本控制的信心。若公司在本季財報中不僅達到或超越上述共識,並且在展望中確認未來幾季的AI訂單持續性,將可能推動估值向上修正。
然而,投資人也須警覺幾項風險:一是若管理層在下一季指引或客戶需求可見度上保守,短期股價仍可能出現劇烈回撥;二是供應鏈緊張雖利於價格與出貨,但也可能帶來履約瓶頸或成本波動;三是客戶集中度或特定大客戶訂單變動,會放大業績波動性。這些擔憂曾造成Fabrinet在過去財報後出現大幅波動的情形。
駁斥替代觀點 對於認為Fabrinet估值已反映全部AI利多的觀點,現有證據(連續上修、雙項成長預估、供應商與同業銷售熱度)顯示需求面仍有動能尚未完全落實於市場價格;此外,公司過去兩年持續超預期的紀錄降低了「業績難以兌現」的疑慮。當然,若財報與管理層指引出現實質反轉,市場的悲觀論點仍可快速成形,需以財報當日資訊為準。
總結與未來展望(行動號召) 在11月2日盤後財報前,投資人應重點關注:本季實際EPS與營收是否達標、管理層對下一季的訂單能見度與毛利率指引、以及AI客戶與主要代工/供應鏈的供應狀況。若數據與指引延續向上趨勢,Fabrinet可能在估值修復與股價回升中受益;若指引保守或供應問題浮現,短期波動風險將升高。對於偏好風險管理的投資人,建議以財報結果與管理層語調為判斷依據,採分階段佈局或設定明確停損/獲利目標。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







