


 我的網誌

十月公用事業板塊領先大盤,XLU上漲約10%,受惠十年期公債利率回落,受管制電力與水務企業表現最強,NRG等AI聯動發電股表現相對弱勢。
十月股市出現明顯分化,公用事業板塊逆勢走強。以追蹤公用事業的ETF(XLU)計,該月上漲約10.12%,遠勝同期標普500下跌0.94%;若以整體公用事業分項計,月度回報亦約為+9.38%。市場主要驅動力來自長期公債利率下滑與風險資產重整,投資人避險情緒推升政府債券,10年期美債殖利率約下跌29個基點至接近5%,有利於被視為「類債券」的公用股。

背景與要點: - 債市走強:長短期利差與利率走低,使穩定現金流與股息的公用事業吸引資金流入。 - 產業分化明顯:表現最強的五檔為受監管的電力或水務公司;表現較弱者多為與AI耗電或以市場所決定售電價的商業型發電廠。
領漲個股與基本面驅動: - Exelon (EXC) 領先,上漲約14.07%。第三季每股盈餘優於預期,公司收窄2026年調整後EPS預期至2.85–2.91美元,並表示至2029年的EPS成長可能偏向5%–7%目標區間之上限。 - WEC Energy (WEC) +14.05%,第三季每股盈餘1.18美元,威斯康辛事業因明年生效的費率命令、更溫暖夏季與大型客戶貢獻帶動。 - CenterPoint Energy (CNP) +13.76%,第三季非GAAP EPS為0.53美元,上調全年指引至1.90–1.92美元並擴大資本支出,預期年均EPS成長目標延伸至2030年維持7%–9%。 (前五大漲幅還包括Xcel與American Water,漲幅均逾13%。)
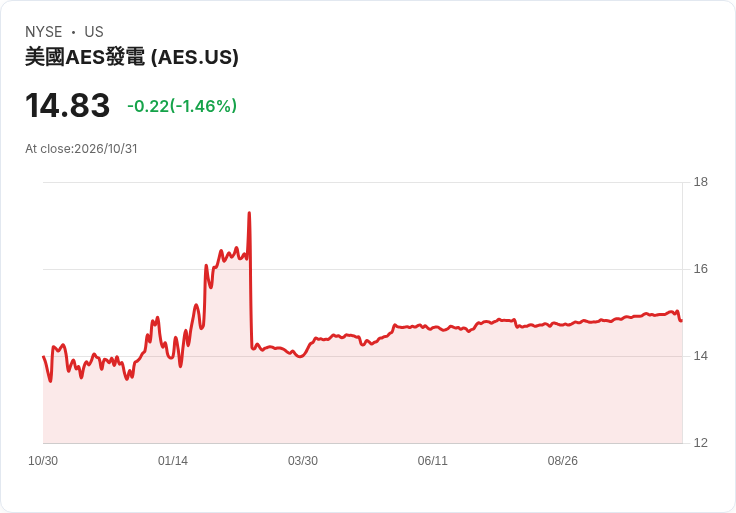
回檔股與風險動因: - NRG Energy (NRG) 為最大落後者,下跌約1.84%。10月14日出現逾5%單日回檔,與Vistra及Constellation同步下挫,市場對AI資料中心相關電力需求的可持續性因CoreWeave債務疑慮而出現疑問。 - Vistra (VST) 同樣小幅下滑,儘管核能與與大型科技合約帶來基本面支撐;市場情緒因Meta財報等事件短暫反覆。 - AES 則受併購程序影響,股價表現偏受交易訊息牽動;其15美元/股收購案在當月獲得歐盟反托拉斯批准,是利好進展但仍受交易完成不確定性影響。
分析與反駁替代觀點: 有人主張AI與資料中心需求將長期推升商業型發電公司,但十月的動向顯示:短期情緒、債信風險(如CoreWeave)與合約長短、資本支出節奏都會造成高波動性;相較之下,受管制公用事業透過費率機制鎖定回報,對利率變動更敏感也更穩定。因此投資者不宜把AI題材視為單一確定性催化劑,應分辨公司收入結構與合約穩健性。
結論與展望(行動導向): 展望未來,若長期利率維持在較高但穩定的水平,受監管且股息穩定的公用股仍具吸引力;但主要風險包括利率若反彈、監管政策變動、AI需求不確定性及併購結果(例如AES案完成與否)。建議投資人關注:美債殖利率走勢、公司Q4財報與指引、重大費率裁定與大型能源合約簽署,以及資料中心能源需求的實際採購合約(非僅憑題材炒作)。在資產配置上,可依風險承受度在受監管與商業型電力股間做選擇,並密切追蹤短期催化事件。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







