


 我的網誌


Q3 FFO 調整後每股 $0.66、同店營收加速,管理層看好 2027 成長基礎。
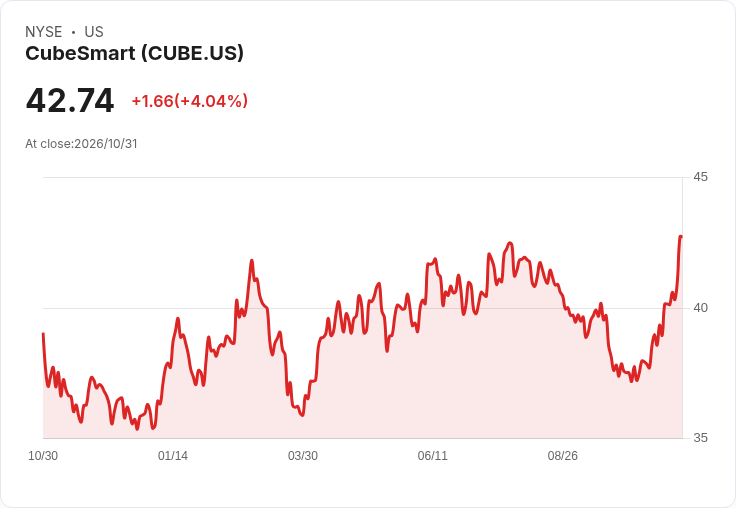
CubeSmart(CUBE)在 2026 年第三季交出管理層所稱的「可見轉捩點」,公司本次業績與說明會強調營運回穩、資本配置加速與對 2027 年的審慎樂觀。執行長 Christopher Marr 與財務長 Timothy Martin 指出,公司已將 2026 年同店營收成長指引由先前區間上修並定為 1% 至 1.4%,並稱 Q3 已經實際呈現 NOI 與 FFO 正成長。

業績與營運重點資料 - Q3 調整後 FFO 每股 0.66 美元;同店 NOI 季度成長 2.1%。 - Q3 同店營收季增 1.9%;整季佔優的要素包括佔用率上升 60 個基點、實現租金(realized rent)上升 50 個基點,以及 REVPAF 增長 1.2%。其他物業相關收入年增 16.8%。 - 同店營運費用季增 1.3%,財務長將部分優於預期歸功於成功的房產稅申訴與保險續保條件改善。 - 股權與資本動作:第三季回購 210 萬股,耗資 8,390 萬美元,平均回購價 39.09 美元。與 Heitman 的合資案預計於第四季完成,目的是在私人市場價格變現非核心資產且保留未來上行參與。 - 資金與平臺擴張:新簽 3 億美元無擔保銀行定期貸款(浮動利率 SOFR + 80bp),平臺新增 32 家第三方管理店舖,第三方管理店總數達 882 家。
驅動因素與管理層觀點 管理層將 Q3 的表現歸因於需求穩定、供給端緩和及公司本身的營運工具與市場規模。CEO Marr 在問答中指出,多數市場需求「相當一致」,預期將支援 2027 年新客戶租金繼續成長;某些地區仍呈現供給差異(「pocket by pocket」),但整體趨勢正從過去的供給壓力轉為中性甚至有利。CFO Martin 補充,利率波動與資本市場不確定性存在,但公司已透過多元資本來源與流動性安排維持彈性。
分析與反駁質疑聲浪 多位分析師對成長持保留或質疑態度,擔心結果可持續性與季度間波動,並指 Q4 指引區間仍較大、不確定性高;另有疑慮包括公私市場估值差(管理層指出私人資本化率約 5.25%–5.5%,而股票隱含資本化率「在 6% 以上」)以及利率變動對股回與併購活動的影響。對此,管理層的回應是:一、Heitman 合資提供「變現+保留上行」的選項,可在估值差中取得較佳風險回報;二、回購已在加速,若利率或市場條件允許,將繼續用回購與處分作為資本配置工具;三、供給緩和與本季費用表現(如稅務申訴與保險)證明下半年壓力已有明顯改善跡象,支援指引上修不是一次性偏差。
風險與不確定性 仍須警惕的關鍵風險包括:宏觀與資本市場高度波動可能抑制回購或併購節奏;市場層級的供給反覆(如 Tucson 的案例)可能使區域性市場所需時間更長去消化新增供給;以及房產稅申訴等費用面項目的時效與金額難以預測,會造成短期費用波動。CFO 也承認標記至市價的差距將持續存在但有望逐步縮窄。
結論與後續觀察重點 CubeSmart 將 Q3 描述為由預期轉為可觀察的成長實現:入住率與實現租金改善、同店營收與 NOI 回升、以及並行的資本策略(回購與 Heitman 合資)皆支援管理層對 2027 的審慎樂觀。投資人與市場應關注三項關鍵指標以評估趨勢持續性:一、同店營收與 REVPAF 的連續性;二、Heitman 合資的實際成交條件與資金流向;三、回購節奏與利率走勢。若這些指標持續向好,CubeSmart 的「慢而穩」復甦路徑在 2027 年可能進一步顯化;反之,資本市場波動或區域性供給反彈將是主要的下行風險。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







