


 我的網誌


從白宮強推「Super Intelligence」到Amazon、Anthropic瘋狂砸錢建AI雲端,算力成本、政治話術與投資人信心交織成新戰場。晶片、雲端與純AI實驗室全面進入高燒期,誰能把燒錢變成獲利成關鍵。
美國科技圈與華爾街,正進入一個被重新命名的「超級智慧(Super Intelligence, SI)」時代。政治力量、資本市場與算力成本三股壓力同時湧現,從大型雲端服務到純 AI 實驗室,再到傳統晶片與行動醫療公司,全都被迫在「成長」與「燒錢」之間做出艱難選擇。

引爆這波話語之戰的是前總統 Donald Trump(唐納·川普),他在白宮舉行 AI 午餐會時宣布,行政部門文件全面改用「super intelligence」取代「artificial intelligence」。之後,他更在 Truth Social 表示要禁止在所有相關文件中使用「AI」字眼。政治姿態很快滲入科技產業:Elon Musk(伊隆·馬斯克)在 SpaceX 將 AI 部門改名為 SpaceXSI,並在 Tesla 財報電話會議中談到人形機器人時刻意區分「沒有用到真正先進 AI 或 SI」;Mark Zuckerberg(馬克·祖克柏)則在 Meta 財報說明會上再度強調,要「為每個人提供個人化超級智慧」,呼應旗下早已成立的 Meta Superintelligence Labs。
不過,真正掌握 AI 產業命脈的雲端、晶片與純 AI 實驗室,面對 SI 政治語言的態度,顯得更務實也更複雜。Microsoft(微軟, MSFT)執行長 Satya Nadella(薩提亞·納德拉)在年度報告中多次使用「Super Intelligence」,並寫道:「在邁入 Super Intelligence 時代時,關鍵不是機會有多大,而是我們如何交付各國、各社區與各企業要求也應得的真實成果。」同時,他在財報說明會仍清楚談「設計 AI 來賦能人類」,未完全拋棄 AI 用語,反映企業在對外溝通上折衷並用兩套說法。
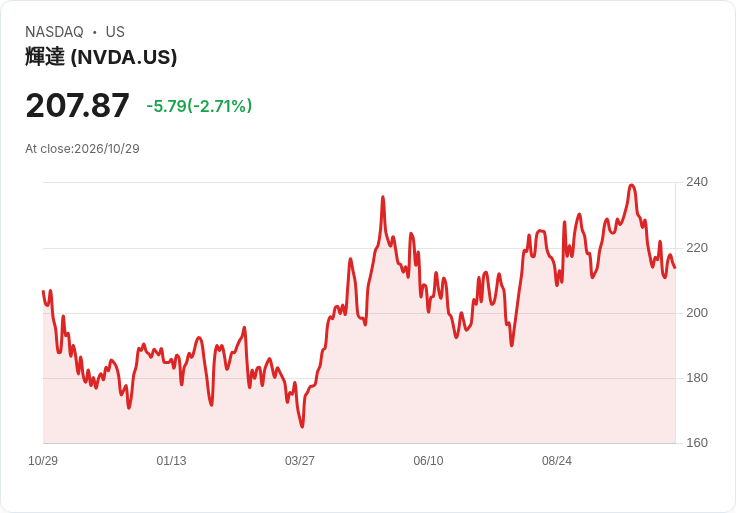
IBM 執行長 Arvind Krishna(阿文德·克里希納)在財報會議同樣並用 AI 與 SI,強調混合雲與 SI 帶動營運表現,Intel(INTC)執行長 Lip-Bu Tan(陳立甫)則以「對超級智慧前所未見的需求」,形容目前全球晶片供給吃緊。另一邊,Palo Alto Networks 執行長 Nikesh Arora(尼克什·阿羅拉)與 Nvidia(輝達, NVDA)執行長 Jensen Huang(黃仁勳)則更積極站在 Trump 一側,黃仁勳在 X 上盛讚「白宮超級智慧協議」,並稱 SI 將大幅提升生產力、安全與健康,關鍵在於「能贏得多少信任」。
然而,相較於政治話語的熱鬧,資本市場更在意的是:這場 SI/AI 狂潮究竟會燒掉多少錢,最後能否轉化成穩定獲利。最新財報與招股書顯示,雲端巨頭與純 AI 公司已進入「重資本投入期」。Amazon(亞馬遜, AMZN)第三季財報略低於預期,每股盈餘 1.89 美元、營收 2019.4 億美元皆不及 LSEG 共識,且過去 12 個月自由現金流為負 424 億美元,主因便是為了 AI 基礎設施大幅提高資本支出,包括擴張 Amazon Bedrock 等生成式 AI 服務。
Amazon Web Services(AWS)第三季營收 459.8 億美元,大致符合市場預期,年增率 39% 並連續六季加速成長;但由於部分買方預期 40% 以上成長,股價在盤前仍重挫近 7%。即便如此,Morgan Stanley、Deutsche Bank、Goldman Sachs 等多家券商仍一致給予「買進」或「優於大盤」評等,認為 Amazon 正在「先砍錢、後收穫」,為 2027、2028 年 AWS 40% 以上成長鋪路,且有機會在 5 至 10 年之內把總營收推升至 1 兆美元級別。分析師普遍把當前龐大 Capex 視為取得 AI 算力市佔的必要成本,而非結構性利空。
純 AI 實驗室 Anthropic 的 S-1 招股書則提供另一種極端樣本。公司在 2026 年上半年營收 162.9 億美元,較 2025 年同期 11.6 億美元暴增,毛利率高達 85%,可見在雲端託管環境下,模型服務一旦規模放大,毛利空間極具吸引力。不過,成本端幾乎完全是算力與基礎設施支出,上半年成本即達 23.8 億美元。招股書也坦承,營業利益率會隨著「大量算力一次到位」而大幅波動,且公司長期處於「算力供給不足」的環境,曾向雲端夥伴要求超過其願意提供的算力。
值得注意的是,Anthropic 在第二季到第三季的季增成長率已由約 144% 放緩到約 47%。Morningstar 首席股票策略師 Michael Field 指出,招股書並未說明管理層如何看待成長趨緩,讓投資人難以判斷未來成長曲線與成本結構。而 Futurum Group 的 Nick Patience 強調,算力成本雖然佔營收比重有下降趨勢,但關鍵在於:多少算力用在訓練下一代模型、多少用於既有客戶服務,這將決定未來毛利與營運風險。
Anthropic 另一個引發市場熱議的,是其「公共利益公司」與特殊股權架構。七位共同創辦人,包括 CEO Dario Amodei,透過一股 Class F 特別股掌握 50.1% 投票權,未來還計畫發行不同類別股份。這意味著,即使上市後一般股東的經濟利益極大,決策權仍掌握在創辦人手中。Field 直言,這種幾乎「前所未有」的治理結構,勢必會讓部分投資人猶豫,IPO 定價區間落在分析師預估的 1 兆到 2 兆美元哪一端,恐將左右整個 AI 板塊的市場情緒。
在算力供給端,晶片與雲端供應商同樣面臨巨大壓力。Intel 最新公布第四季財測遠低於預期,預估每股盈餘僅 0.25 美元、營收 150 億至 160 億美元,較市場預期 0.43 美元 EPS、171 億美元營收明顯落後,股價盤前暴跌 23%。一方面顯示傳統 PC 與伺服器需求疲弱,另一方面也突顯在高端 AI GPU 市場被 Nvidia、AMD 夾擊下的困境。與此同時,Microsoft 為平衡 AI 建設成本與資本效率而啟動買斷計畫,SpaceX 則以 400 億美元舉債擴充 GPU 能力,顯示連資金與市值雄厚的龍頭企業,都必須拉高槓桿才能跟上 AI 算力競賽。
在產業邊緣,Mobile-health Network Solutions(MNDR)等小型公司也被迫在技術投資與財務壓力中求生。該公司年度營收僅 774 萬美元,年增 1.3%,毛利卻成長 28.3% 至 164 萬美元、毛利率由 16.7% 拉升到 21.2%。即便淨損仍達 319 萬美元,但已年減 9.7%,公司仍選擇持續投入技術創新與市場擴張。這種「先虧後贏」模式,其本質和 Amazon、Anthropic 所面對的處境並無二致,只是規模與風險承受度截然不同。
從政治面看,Trump 推動的 SI 詞彙改革,多少為科技巨頭在監管與輿論上提供了「新包裝」,試圖把 AI 重新描繪成正向的「超級智慧」。但從財務面觀察,SI 或 AI 的命名差異,遠不如算力成本曲線、資本支出節奏與公司治理結構,來得實質且關鍵。投資人真正擔心的是:在算力長期供不應求、GPU 價格居高不下之際,這些公司究竟能在多高的估值下,維持可持續的高成長,而不把整個產業推向新一輪泡沫。
展望未來幾季,市場將緊盯幾個指標:雲端巨頭 AWS、Azure 等的 AI 相關營收增速能否維持或再加速;Anthropic 等純 AI 實驗室的毛利與成長放緩是否只是短暫波動;以及 Nvidia、AMD 在 GPU 供給上的擴產成效,會否緩解目前的算力瓶頸。若成長與算力成本能逐步取得平衡,SI 時代或許真能成為提高生產力與獲利的新篇章;反之,當政治話術退去、財報壓力來臨,誰在高槓桿、高資本支出下盲目追逐「超級智慧」,恐怕也將在下一輪修正中,率先被市場淘汰。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







