


 我的網誌


從黃金礦到 LNG 液化、再到關鍵半導體材料與油服設備,多家企業在最新財報中共同呈現一幅罕見一致的圖像:供給吃緊、價格飆升、投資擴產全面啟動,但在高資本、高風險的環境下,管理層一面踩油門、一面猛踩煞車,全球能源與材料供應鏈正站在新一輪景氣循環的臨界點。
全球能源與材料鏈正在翻頁,新一輪「高價、短缺與大擴產」循環,正在從礦山、液化天然氣廠,到高階晶圓與鑽井設備同步上演。多家企業在第三季財報與說明會中,不約而同揭示同一趨勢:需求強、供給緊、投資暴增,但現金流與執行風險開始浮現,成為下一階段景氣的關鍵變數。

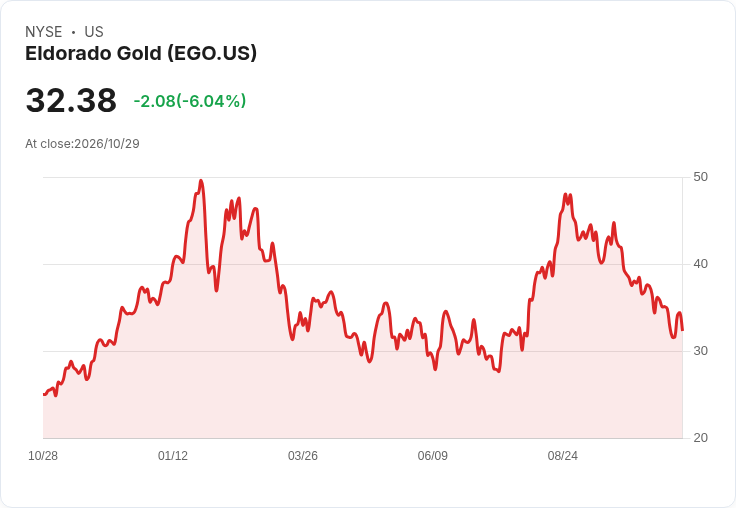
首先從上游金屬資源看起。Eldorado Gold Corporation(EGO)在 Q3 認列 5.12 億美元營收,年增 18%,延續高金價帶來的強勢周期,平均實現金價更高達每盎司 4,326 美元。然而,在希臘 Skouries 與 McIlvenna Bay 等新礦區,擴產並非一帆風順。Skouries 啟動階段「花得更久也更貴」,2024 年起至達商業生產的資本支出估算已拉高至 9.75 億美元,整體專案資本則約 14.25 億美元。公司 Q3 自由現金流為負 1.91 億美元,主要反映 Skouries 與 McIlvenna Bay 兩大新專案合計近 2.75 億美元的重投資。管理層一方面強調專案治理與資本紀律已加強,一方面也不得不調降 2026 年產量指引,並把真正的現金流拐點押注在 2027 年之後。
類似的「高投入、晚回收」邏輯,同樣出現在天然氣與 LNG 端。NextDecade(NEXT)在美國德州 Rio Grande LNG 的第 1 階段工程,被形容為「安全、在預算內且超前進度」,但營運現金回流仍要再等一段時間。公司已明確把第 1 號生產線(Train 1)的首批 LNG 生產時間,從先前的上半年,進一步收斂到 2027 年第 2 季,並預期工程承包商 Bechtel 在 2027 年第 3 季即可提前達成「實質完工」。在財務面,NextDecade 以專案融資方式,於 Q3 透過 Rio Grande LNG LLC 發行約 41 億美元有擔保票據,累計已重融資超過 70 億美元、約佔 Phase 1 銀行融資額度的 60%。管理層借助有利的 LNG、Henry Hub 價差,估算未簽約的啟動期現貨與短約銷量,平均毛利可逾每 MMBtu 6 美元,較原本基礎情境多出約 1 美元,換算 2020 年代後半段旗下可分配現金流超過 24 億美元。然而,這些現金在專案公司達到特定里程碑前都不得「上流」,且需優先償還 FinCo 與 SuperFinCo 的債務,使得股東端感受到的現金流時間點再度延後。
在材料環節,半導體關鍵基板正經歷更劇烈的景氣拐點。AXT, Inc.(AXTI)在 Q3 交出 7,340 萬美元營收,其中以 indium phosphide(磷化銦)貢獻 5,430 萬美元為主角;非 GAAP 毛利率一口氣拉升至 56.1%,較前一季的 45% 大幅躍升,並繳出 2,680 萬美元、每股 0.41 美元的非 GAAP 淨利。管理層直言,磷化銦市場價格上行、3 吋向 4 吋晶圓遷移,加上製程效率提升,共同推升毛利,「還沒到頂」,甚至認為下一季毛利率有機會「以 6 開頭」。更具指標意義的是,AXT 表示目前整體訂單積壓(backlog)已突破 5 億美元,「每一家客戶都在配給制」,甚至形容「不可能跟得上需求」,同時透露 6 吋磷化銦產線已從試產轉入量產、產能正逐步放大。為因應擴產與原料需求,AXT 旗下多數持股子公司 Tongmei 也與私募機構簽署最高 5.45 億美元的融資協議,雖帶來少數股權稀釋,但為下一輪產能翻倍預作準備。
如果說金屬與材料端正進入「供不應求」的新常態,下游能源服務的景氣則呈現「量價雙升,但加碼謹慎」的局面。Patterson-UTI Energy(PTEN)在 Q3 感受到美國陸上鑽井動能回溫,整體營收達 13.42 億美元,季增 9%,調整後 EBITDA 2.64 億美元,並回購 200 萬股、配發每股 0.10 美元股利。美國鑽井日費率已從年初的 3 萬多美元,拉升至「中 3 萬美元」區間,頂規機隊甚至簽下日費超過 45,000 美元、期限長達 3 年的合約。完井服務方面,管理層預期接下來幾季需求持續走高,隨著老舊柴油設備加速退役,到今年底約 9 成現役馬力都會至少部分採用天然氣驅動。然而,公司同時強調,低成本可重啟的鑽機剩餘不多,再往上加碼將意味著更高的升級資本支出,且完整的直驅系統交期已超過一年,資本強度與供應鏈瓶頸成為全行業的硬約束。PTEN 因此明確表示,新鑽機與完井馬力的增量,必須建立在合理回報與長約條件之上,而非「為成長而成長」。
除了上述幾大主角,其他工業與包裝企業的動向,從另一角度為全球供應鏈提供了註腳。Myers Industries(MYE)在第三季雖交出 8.1% 的年增營收,並完成北美輪胎供應通路事業的出售,釋出現金、降低槓桿,但受樹脂成本三、五月間暴漲 76% 影響,毛利與 EBITDA 利潤率都明顯受壓,管理層寄望第四季在成本趨緩與售價調整下逐步修復。TriMas(TRS)同樣面臨樹脂與鋼材成本居高不下的壓力,包裝事業被迫跟著承受 100 個基點左右的價成本差,甚至認了 Norris Cylinder 工廠因機台故障、產能受限導致利潤率明顯下滑。兩家公司不約而同選擇加速「瘦身」:Myers 剖離 Tire Supply、TriMas 則簽約出售柔性袋裝液體業務 Rapak,把資源集中在較高成長、高利潤的基礎設施、軍事與生命科學相關終端,同時以穩健現金流與低槓桿確保有能耐承擔下一輪週期波動。
整體來看,從黃金、銅、鋅,到 LNG、磷化銦,再到油服設備與工業塑膠,供應鏈上游與中游都正面臨類似情境:需求普遍偏強,價格維持高檔,企業為了搶佔未來市占,被迫投入巨額資本與擴產。但在投資與現金流的拉鋸之間,管理層越來越強調「資本紀律」、延後股東回饋的時間點,並坦承執行風險——從礦場過濾機台、LNG 專案融資結構,到工廠設備維護與原物料波動——都可能讓擴產路徑更曲折。對投資人而言,這一輪能源與材料景氣雖然看似來勢洶洶,但真正決定誰能從「高價、短缺」走向「高利潤、穩現金」,關鍵將在 2027 年前後:那時 Skouries、Rio Grande LNG Train 1、AXT 的下一輪磷化銦產能,以及油服業者的新高階機隊,是否都能順利達標、轉化為具持續性的自由現金流,將是全球供應鏈與資本市場共同面對的大問號。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







