


 我的網誌

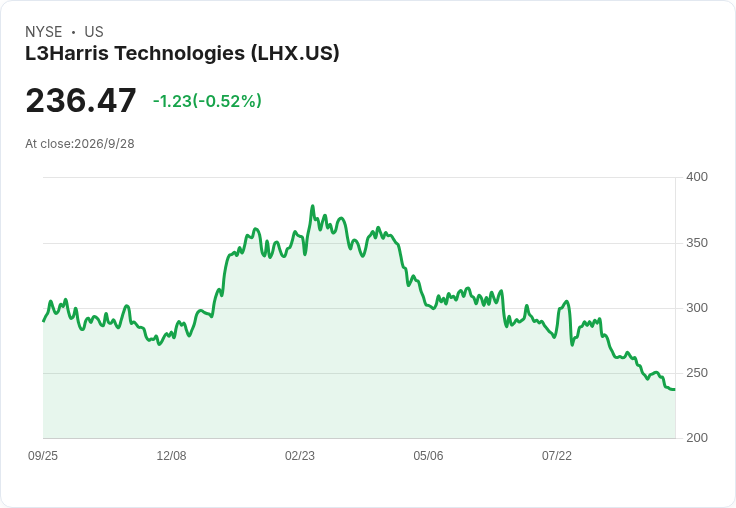
美國加速補強導彈防禦庫存,L3Harris(LHX)自Lockheed Martin(LMT)拿下逾60億美元、為期七年的THAAD推進系統大單,將四倍擴產固體火箭與液體姿態控制系統產能,凸顯美軍飛彈防禦鏈正迎來新一波擴充與投資熱潮。
美國飛彈防禦市場正掀起新一波「推進力軍備競賽」。L3Harris Technologies(LHX)宣布,已獲得來自Lockheed Martin(LMT)價值逾60億美元、為期七年的重大合約,將全面擴大為終端高空區域防禦系統Terminal High Altitude Area Defense(THAAD)的推進系統生產。這不僅是L3Harris投資人眼中的關鍵利多,更是反映美國加速補強飛彈庫存、強化防禦能力的具體行動。

這筆合約屬於「未最終敲定合約」(undefinitized contract),金額尚未計入後續物價調整,但目前規模已與L3Harris先前對THAAD計畫的營收預期相符。更具指標意義的是,這次合作緊接著L3Harris今年稍早與美國國防部達成協議,承諾將THAAD推進系統產量提高四倍,也在公司剛拿下為PAC-3 Missile Segment Enhancement計畫提供推進系統合約之後,顯示其在飛彈推進市場的地位正快速拉高。
在具體產能部署上,L3Harris表示將新建生產設施,專門提升用於THAAD的固體火箭推進器(solid rocket boost motors)產量,同時擴充液體偏轉與姿態控制推進系統(liquid divert and attitude control propulsion systems)的製造能力。這些投資並非單一計畫,而是公司更大戰略的一部分:在美國政府積極補充關鍵防禦系統庫存、擴大生產的背景下,全面提升飛彈推進產能,以卡位長期軍備支出。
THAAD系統由Lockheed Martin(LMT)擔任主承包商,是美軍用來攔截短程、中程及中遠程彈道飛彈的核心防禦平台,可在大氣層內外對目標進行攔截。根據L3Harris說法,自THAAD進入量產以來,其飛行測試攔截成功率維持在100%,這個紀錄在防務產業中極具說服力,也為後續擴產提供政治與軍事上的正當性。隨著THAAD攔截器生產量預期增加,這筆新合約將讓L3Harris在未來多年穩定供應關鍵推進系統,成為美國飛彈防禦供應鏈中更不可或缺的一環。
從投資角度來看,逾60億美元、橫跨七年的合約,為L3Harris的飛彈推進業務鎖定一條明確的中長期收入曲線。對防務股投資人而言,這類多年度、固定需求的國防訂單,向來被視為可在景氣循環波動中提供相對穩定現金流的「防禦型資產」。特別是在地緣政治緊張升溫、美軍強調補庫與再生產(replenish and expand production)的大環境下,市場預期相關供應商的接單與資本支出,仍有持續上修的空間。
不過,這波推進力擴張也帶來供應鏈集中度與成本控制的討論。支持者認為,由像L3Harris這類具規模與技術優勢的廠商統一擴產,有助於降低單位生產成本、提升品質與交貨穩定性;反對者則擔心,若關鍵推進技術過度集中在少數供應商,未來在產線故障、原料短缺或政治壓力下,可能造成系統性風險,削弱美軍防禦的韌性。
此外,面對美國國防預算雖高但仍受政治周期影響的現實,部分分析人士提醒,現階段的庫存補強與擴產熱潮,未必會線性延續十年以上。若未來緊張局勢緩和、預算優先順序改變,防務承包商仍需及早思考如何把擴充後的產能轉向其他國防或商業領域,以避免產線閒置與資產減損的壓力。
整體而言,L3Harris此次拿下的THAAD推進大單,已成為美國飛彈防禦供應鏈重整的指標事件。它突顯的不只是單一公司營收成長的故事,更是美軍在面對多重威脅時,選擇以「先擴產、再補庫」方式強化防禦的戰略脈絡。後續包括PAC-3等系統的推進升級、其他盟國對飛彈防禦方案的採購動向,也都可能牽動新一輪防務股評價重估。投資人與政策制定者接下來要思考的,不只是這場推進力軍備競賽能帶來多少訂單,而是當產能全面開火之後,美國與全球軍備平衡將被推向何處。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







