


 我的網誌

American Express(AXP)一年新增約 2,000 萬家特店、全球受卡點突破 1.9 億,海外據點四年翻倍;Mastercard(MA)則鎖定高達約 80 兆美元 B2B 支付市場,推出進階數據分析平台,協助銀行與企業打通供應商卡片收款痛點,兩大國際發卡組織正將戰場從個人消費延伸到企業金流與全球受卡網路。
國際支付版圖正悄悄改寫。過去被視為高端、但受卡範圍相對有限的 American Express(AXP),今年一口氣在全球新增約 2,000 萬個特店受卡點,讓 Amex 卡片如今已可在超過 1.9 億個據點刷卡。與此同時,Mastercard(MA)則把目光鎖定規模近 80 兆美元的企業對企業(B2B)支付市場,推出全新「Advanced B2B Analytics」平台,企圖用數據分析打通企業供應鏈付款的最後一哩路,顯示國際卡組織的成長引擎,正在從傳統的個人刷卡,轉向「企業金流+全球受卡版圖」雙主軸。

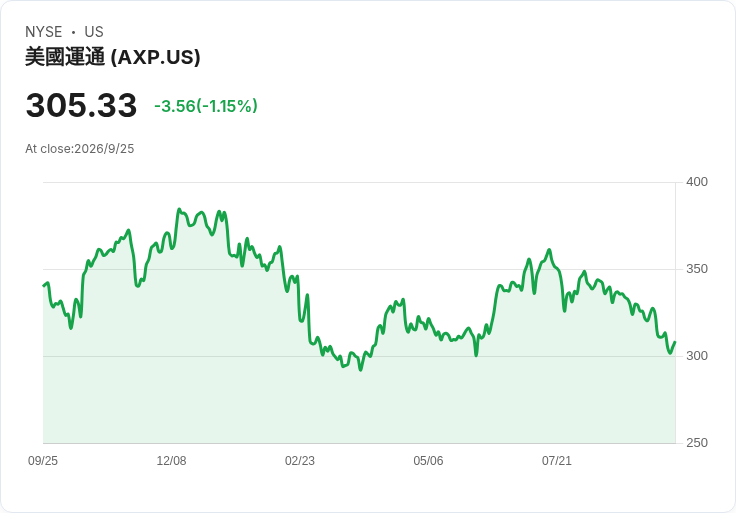
先看 American Express(AXP)。根據公司週一公布的最新說明,今年 Amex 在全球新增約 2,000 萬個受卡商戶,使得其卡片現已可在超過 1.9 億個地點被接受。更關鍵的是,過去被視為 Amex 相對弱項的海外市場,在過去四年間受卡點數量已「翻倍」,代表這家歷史悠久的支付品牌,正明顯補強國際通路不足的短板,朝向真正全球化的消費支付網路邁進。對長期被詬病「常常刷不到」的卡友與商務旅客來說,實際使用體驗有望逐步改善。
這樣的擴張背後,反映的是發卡組織在商戶端的策略轉變。Amex 過去因費率結構與定位關係,多聚焦於高端商戶與企業客群,如今則明顯拉低門檻、積極拓展各式通路,從日常零售到服務業都納入版圖。受卡據點突破 1.9 億,不只是漂亮的數字,更意味 Amex 對商戶收單機構、收單銀行的談判與合作模式,已做出更務實調整,試圖在 Visa、Mastercard 長年壟斷的「通路優勢」上追趕。
然而,受卡範圍再擴大,若刷卡金額成長追不上,對營收與獲利的貢獻仍有限。市場分析也提醒,在全球經濟成長放緩、信用卡逾期與呆帳指標在部分市場升高之際,單靠拉高刷卡額存在風險。Amex 必須在風險控管與成長策略之間取得平衡,不能只看交易量,而忽略資產品質。近期市場上的「Credit Pulse」數據亦顯示,整體信用卡逾期與核銷有升溫現象,對任何發卡機構都是潛在壓力。
相較 Amex 主攻受卡版圖,Mastercard(MA)選擇在產品面切入企業支付痛點。該公司週一宣布推出「Mastercard Advanced B2B Analytics」,主打協助銀行與企業客戶,在幾分鐘內掌握供應商的卡片收款狀況與潛力,進一步優化採購與付款流程。對金融機構來說,這項解決方案可用來推動商務卡(commercial card)使用,擴大以卡代替傳統匯款、支票的 B2B 支付比重,從而提高手續費收入與客戶黏著度。
Mastercard(MA)全球企業解決方案主管 Marc Pettican 指出,各家企業其實握有大量交易與供應商資料,但多半分散在不同系統,未被有效運用。新的分析工具就是要把這些「碎片化」資訊整合,轉為可以行動的洞見,幫助銀行與企業判斷哪些供應商已經接受卡片、哪些仍有談判與導入空間,從而在不大幅增加人力成本的前提下,放大商務卡的滲透率。
從商業模式來看,這項平台對 Mastercard(MA)有幾層戰略意義。首先,B2B 支付市場規模被估計高達約 80 兆美元,遠大於傳統消費端刷卡市場,即便只提高其中極小比例改用卡片,就足以帶來可觀增量。其次,透過數據分析服務與卡組織本業綁在一起,能強化金融機構對 Mastercard 方案的依賴,形成更穩固的生態系。再者,在當前利率環境與金融監理要求偏緊的情況下,銀行也尋求「資本占用較低、但費用收入穩定」的業務,商務卡與支付數據服務恰好符合這一需求。
目前,Absa Group 與 Emirates NBD 已成為首批採用 Advanced B2B Analytics 的金融機構,顯示這項產品優先自新興市場與跨境貿易需求較高的地區起跑。對這些銀行的企業客戶而言,若能藉此掌握供應商受卡狀況,不只可以談判延長付款天期、優化營運資金(working capital),也有助於提高交易透明度,降低對紙本文件與手工對帳的依賴。
當然,也有企業財務主管對「一切都要刷卡」的趨勢保持保留態度。反對者指出,卡片支付雖便利,但手續費成本不容小覷,對毛利率本就不高的產業是一大負擔;同時,把大量交易集中在少數國際卡組織,可能在系統風險或跨境制裁議題上暴露更多依賴。因此,未來 B2B 支付市場的演變,很可能會呈現多元並存:卡片、轉帳、數位錢包與在地即時支付系統等,各有適用場景,而非「一卡通吃」。
綜合來看,American Express(AXP)與 Mastercard(MA)同樣押注支付需求長期成長,但走的是兩條不同路:前者加速在全球鋪點,試圖用更完整的受卡網絡來支持高端品牌與消費金融業務;後者則透過分析平台搶進 B2B 支付這塊「尚待數位化」的大餅。對投資人與產業觀察者而言,接下來更值得關注的,是這些策略如何反映在刷卡金額、費用收入與資產品質上,以及在金融科技不斷湧現的情況下,傳統卡組織能否維持其關鍵管道地位,還是會被新一代支付基礎建設重新定義。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。







