


 我的網誌
不敗存股術APP教學資源總整理
AI 大幅推升半導體資本支出,建廠需求爆發成長
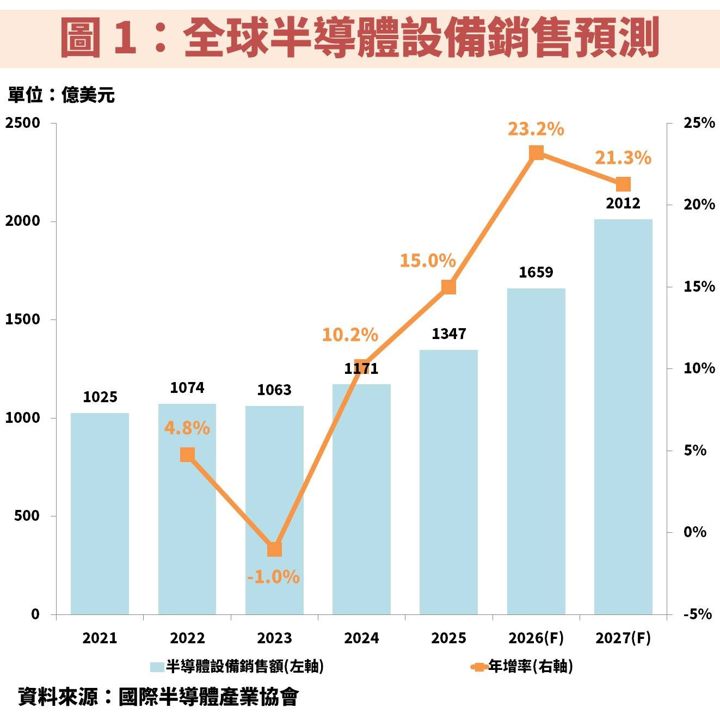
AI 需求持續推升全球半導體投資規模。根據國際半導體產業協會(SEMI)最新預估,2026 年全球半導體製造設備銷售額將成長 23.2% 達 1,659 億美元,且 2027 年還可以再成長 21.3% 突破 2,000 億美元,連續二年的高成長幅度,明顯優於過往的歷史軌跡。
主要成長動能除了來自 AI 與高效能運算帶動的先進製程之外,也涵蓋記憶體HBM、NAND Flash,以及先進封裝測試等領域,顯示本輪半導體資本支出呈現全面性擴張。
除此之外,隨著 2 奈米及異質整合技術持續演進,半導體廠需要的不只是更多製程設備,廠房對電力、空調、潔淨度、製程管路、系統整合要求也同步提高,使高科技廠務工程需求隨著資本支出一起放大。
綜觀台股相關供應鏈,包含漢唐(2404)、亞翔(6139)、帆宣(6196)、聖暉*(5536)、洋基工程(6691)等業者。今天主題將聚焦本益比還相對被低估的亞翔(6139)。
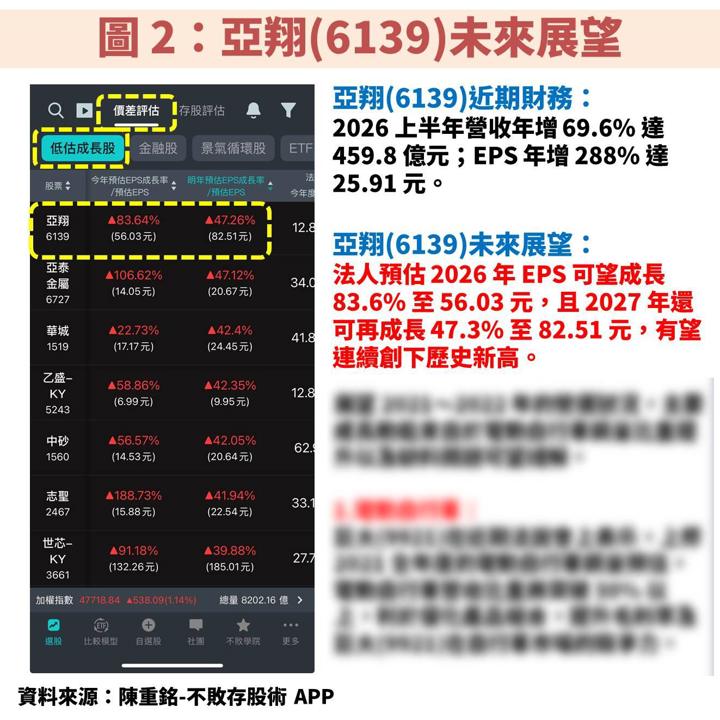
觀察「陳重銘-不敗存股術 APP」法人系統,預估亞翔(6139) 2026 年 EPS 可望成長 83.6% 至 56.03 元,且 2027 年還可再成長 47.3% 至 82.51 元,有望連續創下歷史新高。以下內容將繼續完整說明公司簡介、營運展望、價值評估、操作技巧等。
亞翔(6139):從機電工程起家,跨入半導體統包工程
亞翔(6139)成立於 1978 年,並在 2002 年掛牌上櫃、2003 年轉上市。公司早期以傳統空調及機電工程為主要業務,後來逐步跨入實驗室、光電及半導體廠房工程,並發展無塵室、製程管路、整廠機電工程能力。目前已從單一機電工程承包商,轉型為具備高科技廠房整合能力的統包工程服務商。
核心業務涵蓋無塵室工程、機電工程、製程供應系統等,可從設計、採購、施工一路延伸至測試、驗證與後續維護,提供一站式建廠服務。而旗下子公司「榮工工程」則具備甲級綜合營造與營建管理能力,可補足土木、鋼構及建築工程,使集團能整合土建、機電、無塵室及製程系統,承接規模更大的統包專案。
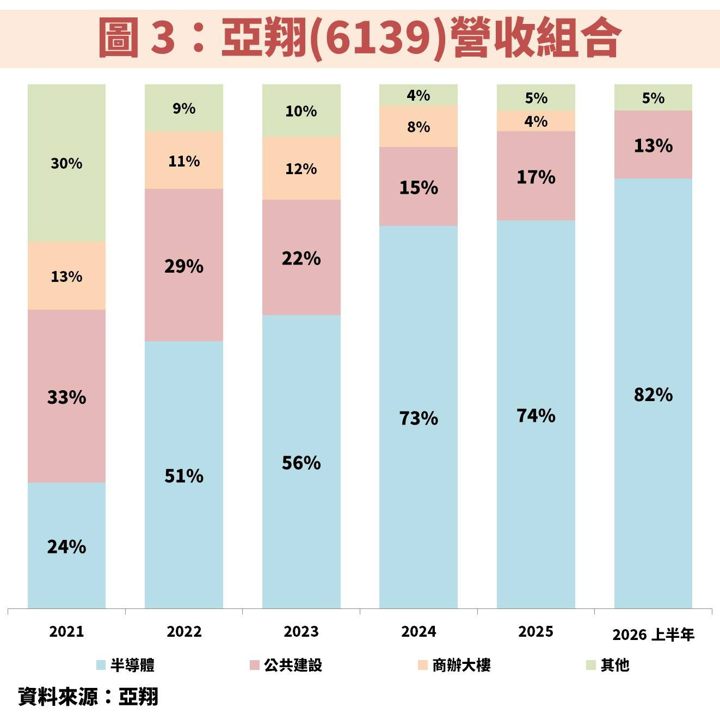
觀察圖 3 的亞翔(6139)營收組合,從 2022 年起半導體工程快速增加,至今已經超過 8 成以上,為最大獲利來源。至於公共建設則扮演相對穩定的位置。
亞翔(6139)接獲大量半導體工程訂單,帶動獲利逐年創高
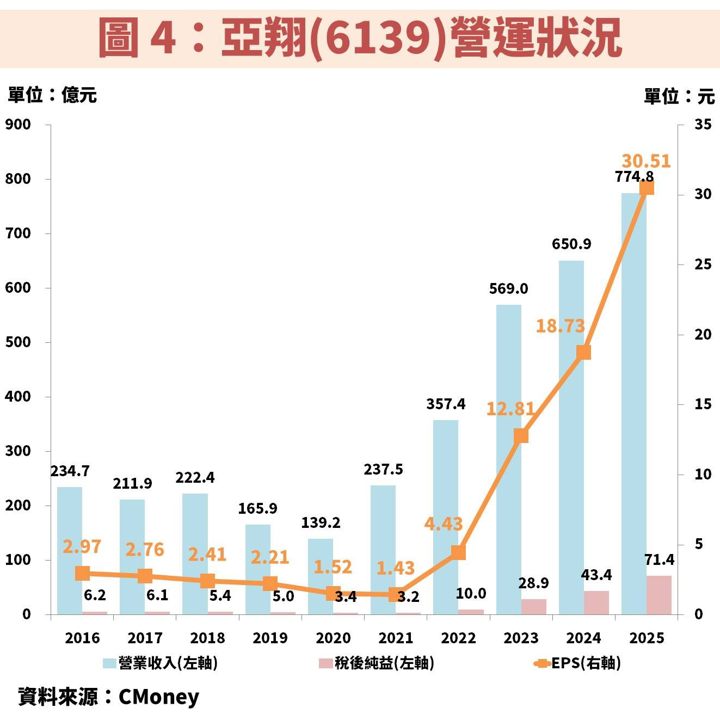
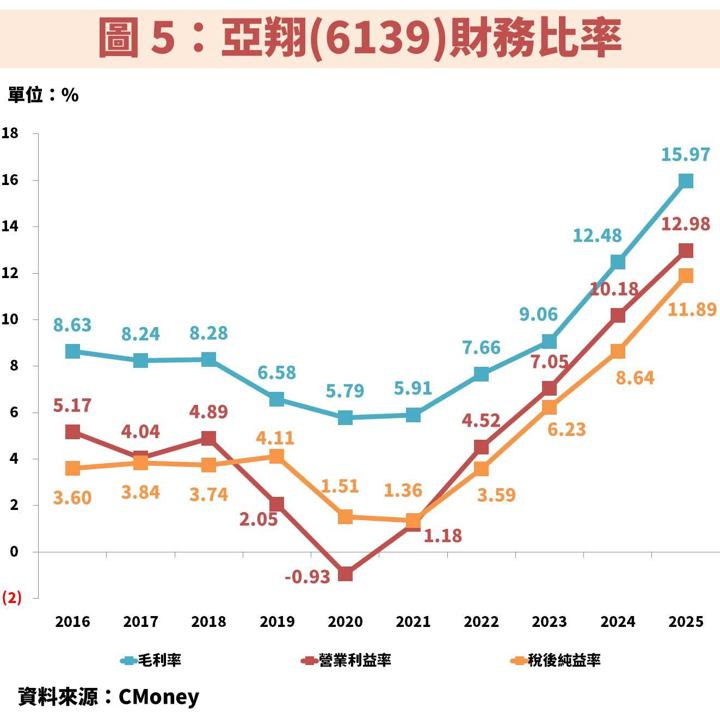
接著從圖 4、圖 5 觀察亞翔(6139)近年營運狀況,在 2022 年之前由於工程類別以公共工程為主,毛利率較低又面臨同業競爭,導致獲利持續衰退。直到後續接獲大量半導體工程訂單,才帶動營收與獲利快速跳增,尤其毛利率突破雙位數,並逐年創歷史新高。
升級後即可閱讀更多財經研究文!【不敗存股術 APP】訂閱內容:
每月至少 4 篇時事分析文章
每月 1 篇 VIP 專屬選股清單
選股策略完整公開(含老師口袋清單)
VIP 專屬社團,老師親自解惑
APP 獨家音頻 30 部


升級後即可閱讀更多財經研究文!【不敗存股術 APP】訂閱內容:
每月至少 4 篇時事分析文章
每月 1 篇 VIP 專屬選股清單
選股策略完整公開(含老師口袋清單)
VIP 專屬社團,老師親自解惑
APP 獨家音頻 30 部







