


 我的網誌
9 月 14 日費半重挫 5.9%。市場開始交易前沿 AI 降速風險。真正問題是 AI 熄火,還是下一輪贏家要換人?
這次先殺成長預期,不是AI需求歸零
事件起點來自 Anthropic 執行長 Amodei。他主張放慢前沿模型能力進步。原因是安全研究可能追不上模型能力。
但他的原文也講得很清楚。步伐減緩並非停止模型訓練。目標是讓安全測試有時間追上。
輝達(NVDA)、美光(MU)因此承壓。超微(AMD)、博通(AVGO)也遭到賣出。10 年期美債殖利率更突破 5%。
AI降速不等於算力下降,重點是算力搬去哪
前沿模型訓練只是算力的一部分。推論是模型實際回答問題的運算。AI Agent則會反覆呼叫模型執行任務。
如果大型訓練頻率下降,推論量仍可能增加。安全測試與模型監控也需要算力。模型變慢,不代表總算力變少。
產業競爭因此可能換一個方向。以前比誰訓練的模型最大。未來更可能比每美元算力能賺多少錢。
台股先看台積電與ASIC,不要先猜AI退潮
台積電(TSM)(2330)的位置很特殊。GPU需要先進製程。自研 ASIC(特定用途晶片)也一樣需要。
所以 GPU 市占下降不代表台積電輸。只要 AI 晶片總量增加,它仍能吃到需求。這也是台股最值得先驗證的一環。
另一條則是 ASIC 設計服務。創意(3443)、世芯-KY(3661)、聯發科(2454)都可追蹤。但關鍵不是題材,而是客戶、量產與營收何時出現。
好處是AI更有效率,風險是估值先被重算
好處是雲端業者能消化既有設備。更多算力也能轉向推論與產品變現。
風險是晶片股原本押注高速成長。即使支出仍增加,只要增速下降,估值就可能先修正。
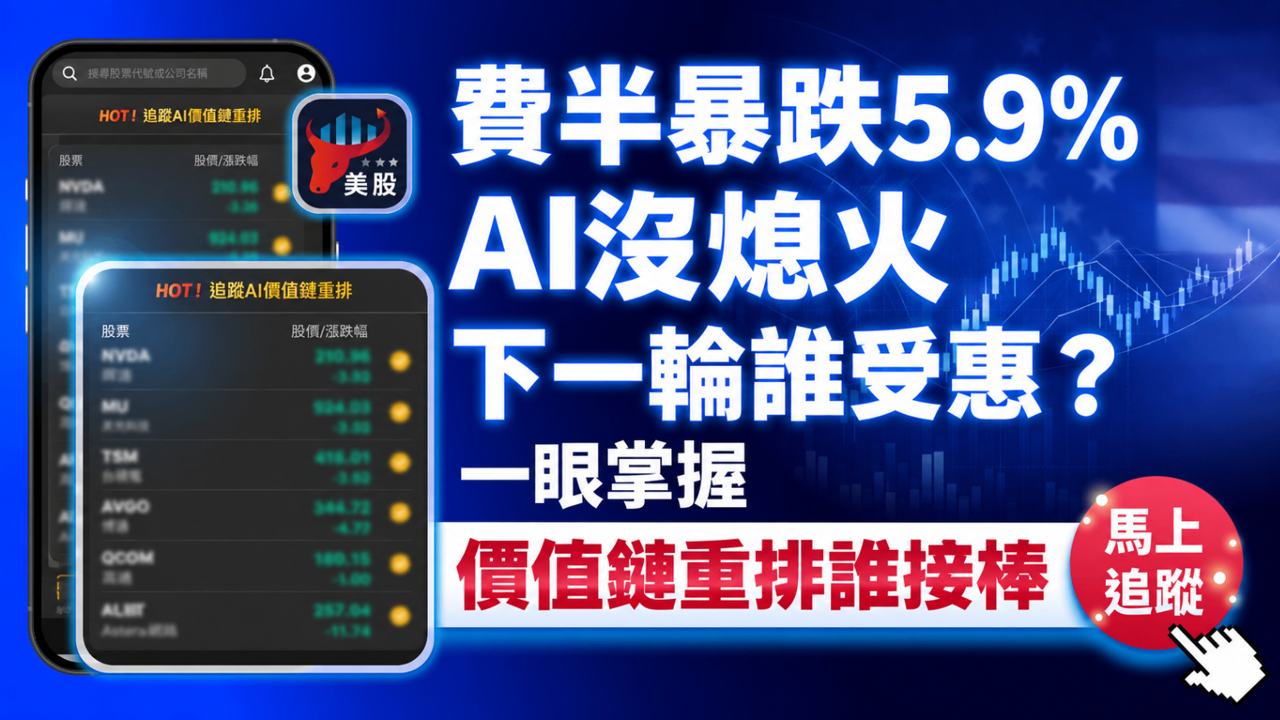
第一圈新贏家先看ASIC與高速網路
博通最符合這個新情境。它同時布局 ASIC 與乙太網路。如果雲端業者增加自研晶片,它不必等輝達失去市場。
高通(QCOM)也開始切入這條路。公司與 Amazon 簽下長期 AI 晶片合作。合約規模最高可達 600 億美元。
網路則可能成為下一個瓶頸。Arista Networks(ANET)主攻資料中心網路。Astera Labs(ALAB)則處理高速晶片互連。
d-Matrix 最新推論晶片系統,就與 Astera 合作資料路徑。這反映異質運算增加後,晶片怎麼互連會更重要。
台股可對應智邦(2345)。AI 機櫃不再只有 GPU。網路、儲存與電力會一起進入系統設計。
光通訊與電力散熱,反而更不必猜誰贏
Coherent(COHR)與Lumentum(LITE)值得注意。Fabrinet(FN)則可觀察光通訊製造需求。這條主線的核心是資料傳輸。
輝達今年各投資 20 億美元。資金分別投入 Coherent 與 Lumentum。目的就是擴大 AI 資料中心光學能力。
更底層則是電力與散熱。Vertiv(VRT)、Eaton(ETN)與GE Vernova(GEV)都站在這條線。
台股則看台達電(2308)、奇鋐(3017)與雙鴻(3324)。它們不用先猜 GPU 或 ASIC 誰贏。只要每個機櫃耗電增加,就有需求。
Google 最新更砸下 151 億美元。資金用於芬蘭 AI 基礎設施。公司還簽下 22 年核電採購合約。
美國用電量也預計連兩年創高。AI 資料中心是需求增加來源之一。這代表電力瓶頸還沒有消失。
資安與軟體開始吃到AI變現紅利
CrowdStrike(CRWD)與Palo Alto Networks(PANW)的邏輯不同。Cloudflare(NET)也能放在這條線觀察。
AI Agent 能提高工作效率。攻擊者也能用它自動找漏洞。因此 AI 能力提高,資安支出也可能跟著提高。
ServiceNow(NOW)與Salesforce(CRM)則屬軟體變現。模型進步稍慢,軟體公司就多一點整合時間。
Salesforce 的 Agentforce 年化經常性營收已達 15 億美元。這說明市場開始看 AI 到底能不能收錢。
雲端巨頭可能從燒錢者變成收割者
Alphabet(GOOGL)、Microsoft(MSFT)是另一類受惠者。Amazon(AMZN)與Meta(META)也是同樣邏輯。
過去市場擔心 AI 資本支出太高。未來若支出增速放慢,收入仍增加,自由現金流反而可能改善。
而現在還看不到建設突然停止。Alphabet 今年投資區間仍達 1,950億至2,050億美元。芬蘭的新投資也再次證明建設仍在進行。
伺服器與HBM仍受惠,但產品組合要重算
緯穎(6669)、廣達(2382)、緯創(3231)仍會需要出貨伺服器。鴻海(2317)與英業達(2356)也是同一方向。
不同之處在於機櫃可能變複雜。未來會增加 CPU、ASIC 與網路元件。能做整櫃整合的業者會更重要。
記憶體則屬條件式受惠。推論與 Agent 都會增加資料存取。但每顆 ASIC 使用多少 HBM,未必等同 GPU。
所以美光不能直接被判定為輸家。真正要看 HBM 價格與配額。若供給仍緊,需求反轉就還沒成立。
費半跌5.9%,目前更像價值鏈重排
這次半導體同時碰到兩股壓力。一邊是 AI 成長預期降溫。另一邊是 10 年債突破 5%。
因此一天跌近 6%不能直接等於需求崩盤。Google仍在蓋資料中心。電力需求也繼續刷新紀錄。
如果費半止跌且 ASIC續強,代表市場把它當成價值鏈重排。
如果資本支出下修且砍單增加,代表市場擔心需求反轉。
接下來三個數字才能確認AI真的降速
第一看四大雲端資本支出。若財測維持高檔,代表算力建設仍在跑。若連續下修,晶片鏈壓力才會升高。
第二看 GPU 與 ASIC 訂單。若兩者都成長,代表只是算力分流。若兩邊同時砍單,才是總需求降溫。
第三看 HBM 與台積電訂單。若先進製程與記憶體仍緊,AI就只是換引擎。若兩端一起轉弱,週期才真的改變。
現在買的人看好價值鏈重排;現在等的人在看資本支出。







